
Un cash-out refinance tiene sentido para una propiedad de alquiler cuando necesitas una suma grande de una vez, tu tasa actual no está muy por debajo de la de mercado y planeas mantener el inmueble varios años más. Si buscas flexibilidad para un proyecto por fases, un HELOC suele encajar mejor. Y si un banco tradicional te frena por historial de crédito o plazos, el financiamiento privado resuelve la urgencia.
En resumen:
- Si el coste de cierre supera las 40 meses de incremento neto de renta, el cash-out probablemente no compense en una propiedad de alquiler.
- Para propiedades con tasas actuales de 3-4 % y tasas de mercado alrededor del 7 %, un cash-out aumenta el coste total de la deuda en lugar de reducirlo.
- La línea de crédito tipo HELOC es más conveniente si planeas disponer del dinero en etapas o ante necesidades de financiación más flexibles.
- En inversiones, es importante mantener un porcentaje de equity del 25-30 % tras el cash-out y contar con reservas líquidas para evitar la ejecución hipotecaria.
- Los costos de cierre del cash-out varían entre el 2 % y el 5 % del monto refinanciado, lo que impacta el punto de equilibrio y la decisión de inversión.
Tabla de contenidos
- Diferencia práctica entre cash-out refinance y HELOC
- ¿Cuándo conviene un cash-out para un alquiler?
- Requisitos y pasos para solicitar un cash-out en un alquiler
- Costes de cierre y el punto de equilibrio real
- Riesgos principales al extraer equity de un alquiler
- Alternativas cuando el cash-out no encaja
- Lo que la mayoría de los inversores subestima del cash-out
- Cómo Mayday te ayuda a capitalizar tu propiedad de alquiler
- Fuentes
- Preguntas frecuentes
Diferencia práctica entre cash-out refinance y HELOC
Un cash-out refinance sustituye tu hipoteca actual por una nueva, más grande, y te entrega la diferencia en efectivo. Un HELOC, en cambio, deja la hipoteca original intacta y añade una segunda línea de crédito resolvente sobre el equity disponible. Esa distinción define casi todo lo demás: coste, riesgo y velocidad.
- Estructura: el cash-out reemplaza el préstamo entero; el HELOC se suma como deuda adicional.
- Tasa: el cash-out fija una tasa nueva sobre todo el saldo, con riesgo de repricing si tu hipoteca actual tenía una tasa baja; el HELOC suele tener tasa variable, ligada a la prime rate, según describe New American Funding.
- Cierre: el proceso completo de un cash-out refinance suele tardar entre 30 y 45 días, con costes de cierre del 2% al 5% del monto; un HELOC suele cerrar más rápido y con costes iniciales menores.
- Uso ideal: el cash-out conviene cuando necesitas un pago único y previsible; el HELOC conviene cuando vas a disponer del dinero por etapas, como en una remodelación escalonada, según resume PNC.
Si tu hipoteca actual está en 3 % o 4 % y las tasas de mercado rondan el 7 %, un cash-out refinance encarece toda la deuda, no solo el monto nuevo. En ese escenario, un HELOC o un préstamo privado que no toque la hipoteca original casi siempre salen más baratos en términos de costo total.
¿Cuándo conviene un cash-out para un alquiler?
Tres escenarios concentran la mayoría de los casos reales entre inversores de alquiler.
- Remodelación que sube el ARV. Si una reforma de cocina y baños puede elevar el valor de tasación (ARV) lo suficiente como para justificar el coste de la obra más el del refinanciamiento, el cash-out funciona como capital de arranque.
- Apalancar la siguiente compra. Extraer equity de una propiedad estabilizada para financiar el enganche de una segunda unidad es una estrategia común entre quienes construyen portafolio.
- Consolidar deuda cara. Sustituir líneas de crédito o préstamos puente de tasa alta por una hipoteca a tasa fija reduce el pago mensual combinado.
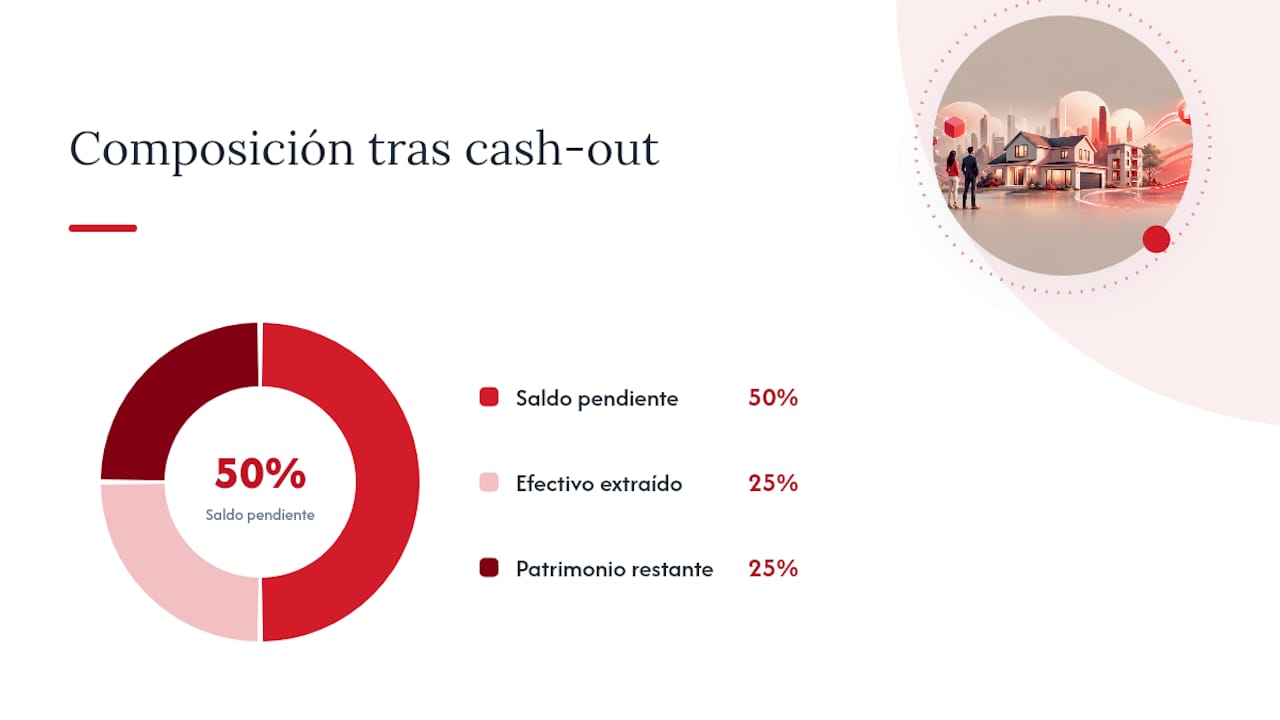
Un ejemplo simplificado: sobre una propiedad valorada en 300.000 $ con 150.000 $ de saldo pendiente, un prestamista que permita hasta 75 % de LTV en inversión libera hasta 75.000 $ en efectivo. Si ese capital financia una reforma que sube el alquiler mensual en 300 $, el cálculo de retorno cambia por completo frente a dejar el dinero atrapado en el inmueble.
Consejo profesional: antes de firmar, calcula el retorno neto después de impuestos. Los intereses de un cash-out sobre una propiedad de alquiler suelen ser deducibles si el dinero se reinvierte en el propio inmueble, pero conviene confirmarlo con un contador antes de asumirlo como regla general.
Requisitos y pasos para solicitar un cash-out en un alquiler
Los prestamistas tratan las propiedades de inversión con más cautela que las residencias principales. Para propiedades de alquiler, los LTVs máximos suelen ser algo menores que para vivienda principal, típicos valores están en torno a tres cuartas partes del valor, frente al 80 % habitual en vivienda propia.
- Equity y LTV: necesitas mantener ese margen de 25–30 % de equity después del cash-out.
- Antigüedad de la hipoteca (seasoning): Fannie Mae exige un periodo mínimo de titularidad antes de calificar para cash-out, salvo que apliques a la excepción de delayed financing, pensada para compras recientes en efectivo.
- Documentación: declaraciones de renta, estados bancarios recientes, comprobante de reservas líquidas y una tasación (appraisal) actualizada de la propiedad.
- Puntuación de crédito y reservas: los prestamistas convencionales piden reservas de varios meses de pago y un score más alto que para vivienda principal.
El flujo típico avanza así: solicitud, tasación, suscripción (underwriting) y cierre, un proceso que suele completarse en 30 a 45 días. Tener lista tu documentación de propiedad antes de aplicar acorta esa ventana de forma notable.
Costes de cierre y el punto de equilibrio real
Los costes de cierre de un cash-out refinance rondan el 2 % al 5 % del monto refinanciado. Sobre un préstamo de 225.000 $, eso equivale a entre 4.500 $ y 11.250 $ solo en gastos de originación, tasación y trámites.
El cálculo que decide si vale la pena: punto de equilibrio (meses) = costes de cierre ÷ (incremento mensual de renta − incremento mensual del pago hipotecario). Si tus costes de cierre suman 6.000 $ y la operación sube tu renta neta en 150 $ al mes tras cubrir el pago adicional, recuperas la inversión en 40 meses.
Ese número cambia todo el análisis. Si tu horizonte de tenencia es menor a esos 40 meses, el cash-out probablemente no compensa. Y si sacas capital "por si acaso" sin un plan de uso inmediato, pagas interés sobre dinero ocioso, uno de los errores más frecuentes y evitables en esta estrategia.
Riesgos principales al extraer equity de un alquiler
El riesgo más severo es el de foreclosure: al aumentar el saldo de la hipoteca, tu punto de equilibrio de ocupación sube y una vacancia prolongada pega más fuerte. Por eso, para propiedades de inversión, conviene mantener reservas líquidas de varios meses de pago, frecuentemente recomendadas entre medio año y un año, no solo el mínimo que exige el prestamista.
- Vacancia prolongada: un mes sin inquilino con un pago más alto golpea el flujo de caja más de lo que muchos inversores anticipan.
- Reformas que no suben el ARV: gastar el capital en mejoras estéticas sin validar el retorno esperado con un tasador o un comparable de mercado.
- Tasa variable en HELOCs: un HELOC puede encarecerse rápido si la prime rate sube; conviene simular el pago con un aumento de 2 o 3 puntos antes de firmarlo.
- Sobreapalancamiento del portafolio: cada cash-out añade deuda acumulada; sumar varios sin control eleva el riesgo del conjunto, no solo de una propiedad.
Alternativas cuando el cash-out no encaja
Un HELOC tiene sentido cuando necesitas capital de forma escalonada y quieres pagar interés solo sobre lo que realmente usas. Un home equity loan, con monto fijo y tasa fija, funciona como término medio entre ambos, aunque sigue dejando la hipoteca original sin tocar.
- El financiamiento privado ofrece cierres más rápidos, mayor flexibilidad de plazos y evaluación caso por caso, útil cuando el historial de crédito no cumple el estándar de un banco tradicional.
- Empresas como Mayday Private Capital revisan el contexto completo del inversor, no solo el score, algo especialmente valioso en cierres con plazo ajustado.
- Para proyectos por etapas, un préstamo con desembolsos programados evita pagar interés sobre fondos que aún no se necesitan, la misma lógica que hace atractivo a un HELOC.
Lo que la mayoría de los inversores subestima del cash-out
El error más común no es elegir mal entre cash-out y HELOC. Es no calcular el punto de equilibrio antes de firmar. He visto planteamientos donde el inversor se enfoca en el monto disponible y olvida preguntarse cuánto tiempo tardará esa suma en pagarse sola.
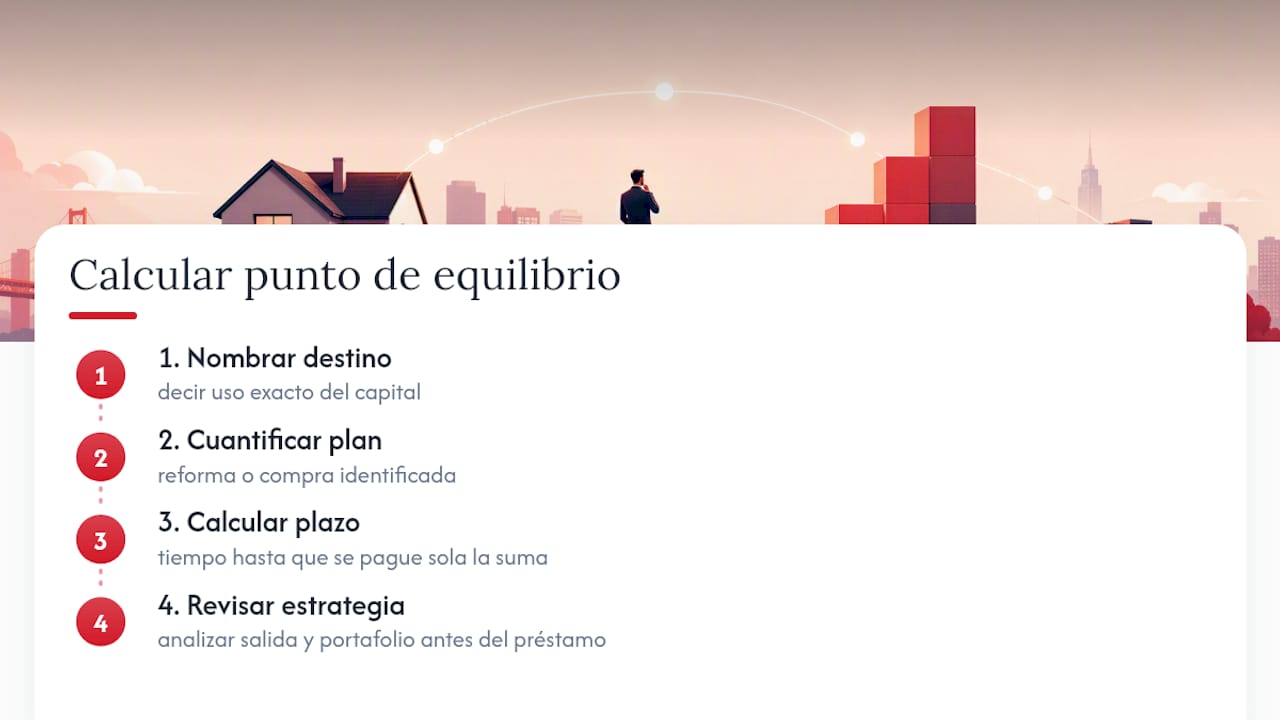
La regla que aplico al analizar estos casos es simple: si no puedes nombrar el destino exacto del capital antes de solicitarlo, todavía no estás listo para pedirlo. El cash-out premia a quien llega con un plan de reforma cuantificado o una compra ya identificada, y penaliza a quien lo usa como colchón genérico de liquidez.
Mayday Private Capital trabaja precisamente con inversores en ese punto de decisión, revisando la estrategia de salida y el contexto del portafolio antes de estructurar un préstamo, en lugar de limitarse a procesar una solicitud estándar. Esa conversación previa suele evitar errores de apalancamiento que un formulario nunca detectaría.
— Angel
Cómo Mayday te ayuda a capitalizar tu propiedad de alquiler
Cuando un banco tradicional te dice que no, o simplemente tarda demasiado, necesitas otra vía. Algunas firmas de financiamiento privado ofrecen opciones flexibles pensadas para inversores que enfrentan limitaciones bancarias: préstamos para adquisición, renovación, propiedades de alquiler y proyectos de construcción, con revisión individualizada del contexto de cada operación.
Si tu plan es reformar una unidad para subir el ARV, el programa de préstamos fix-and-flip puede encajar mejor que un cash-out tradicional, sobre todo si necesitas capital antes de que termine el periodo de seasoning que exige un banco convencional. Para quienes prefieren mantener el enfoque en flujo de caja del alquiler, la firma también ofrece préstamos basados en DSCR, evaluados según el rendimiento de la propiedad y no solo según tu ingreso personal. El soporte bilingüe y las revisiones preliminares rápidas hacen que el proceso avance sin la espera habitual de un banco tradicional.
Si tienes historial de crédito imperfecto o eres inversor primerizo, revisa los programas de préstamos para inversionistas y solicita una evaluación preliminar antes de descartar la operación por completo.
Fuentes
Las cifras de plazos, LTVs y costes de cierre citadas provienen de Fannie Mae, Freedom Mortgage y PNC. Para tu caso específico, consulta siempre con un asesor fiscal o hipotecario licenciado antes de decidir.
Este artículo es información general y no sustituye el consejo de un asesor financiero cualificado. Consulte a un profesional financiero cualificado sobre su caso particular antes de actuar según este contenido.
- Cash-Out refinance vs. HELOC: How to choose the best option for your goals | Fortune
- Cash-Out Refinance Transactions | Fannie Mae
- Cash Out Refinances for Investment Properties | Freedom Mortgage
- Cash-Out Refinance vs. HELOC: Key Differences to Know | PNC Insights
Preguntas frecuentes
¿Qué diferencia hay entre cash-out refinance y HELOC?
El cash-out reemplaza toda tu hipoteca por una nueva y mayor; el HELOC añade una segunda línea de crédito revolvente sin tocar el préstamo original.
¿Cuánto LTV máximo se permite en un cash-out para alquiler?
La mayoría de los prestamistas limita el LTV a entre 70 % y 75 % para propiedades de inversión, frente al 80 % típico en vivienda principal.
¿Cuánto tardan en cerrar estas operaciones?
Un cash-out refinance convencional suele tardar entre 30 y 45 días, desde la solicitud hasta el cierre, incluyendo tasación y suscripción.
¿Qué pasa si mi crédito no califica para un banco tradicional?
Firmas de financiamiento privado evalúan el contexto completo del inversor y ofrecen alternativas a quienes bancos convencionales rechazan por historial imperfecto.
¿Cómo sé si el cash-out vale la pena para mi propiedad?
Calcula el punto de equilibrio dividiendo los costes de cierre entre el incremento neto mensual de renta; si tu horizonte de tenencia supera ese plazo, la operación suele compensar.