
Una garantía personal es tu compromiso de pagar una deuda con tu propio patrimonio si el deudor principal no lo hace. A diferencia de una garantía real, que recae sobre un bien concreto, aquí respondes con todo lo que tienes: cuentas, salario, vehículos, otras propiedades. Firmarla convierte una deuda ajena en un riesgo directo sobre tu economía.
En resumen:
- La garantía personal implica responder con todo el patrimonio propio, lo que puede extenderse a cuentas, salarios y propiedades, y aumenta el riesgo económico del garante.
- Los préstamos sin recurso limitan la responsabilidad al colateral pactado, mientras que los con recurso permiten reclamar bienes adicionales del garante si el valor de la garantía no cubre la deuda.
- Los prestamistas exigen garantía personal cuando el colateral disponible no cubre suficientemente el riesgo, especialmente en negocios nuevos o proyectos con pocos activos.
- Firmar como avalista conlleva riesgos de reclamaciones por diferencia si el patrimonio no cubre la deuda y puede afectar negativamente la capacidad crediticia futura.
- Es posible negociar límites específicos, cláusulas de liberación automática y carácter subsidiario en la garantía personal para reducir el riesgo antes de firmar.
Tabla de contenidos
- ¿Qué es y cómo funciona una garantía personal en un préstamo?
- Garantía personal frente a garantía real: diferencias que importan
- Con recurso vs sin recurso: qué significa para tu responsabilidad
- ¿Cuándo y por qué los prestamistas exigen una garantía personal?
- Riesgos y consecuencias de firmar como avalista o aceptar una garantía personal
- Cómo negociar y limitar una garantía personal en el contrato
- Checklist práctico: qué pedir y revisar antes de firmar una garantía personal
- Aspectos legales y normativos aplicables a la garantía personal en diferentes jurisdicciones
- Implicaciones fiscales de otorgar o recibir garantía personal
- Alternativas a la garantía personal en préstamos
- Perspectiva del autor: cómo se analiza una garantía personal en financiación inmobiliaria
- Cómo te ayudamos a financiar tu inversión sin depender solo de tu firma personal
- Fuentes
- Preguntas frecuentes
¿Qué es y cómo funciona una garantía personal en un préstamo?
Cuando un banco o un prestamista privado exige una garantía personal, normalmente lo hace mediante alguna de estas figuras:
- Aval solidario: el garante responde igual que el deudor, y el acreedor puede reclamarle directamente sin agotar antes las acciones contra el prestatario.
- Aval subsidiario: el acreedor debe intentar cobrar primero al deudor principal y solo después dirigirse contra el garante.
- Fianza: figura similar al aval, con matices legales según el estado o el tipo de contrato.
- Cotitularidad solidaria: varias personas comparten la deuda desde el origen, no como garantes sino como cotitulares.
La obligación suele extenderse al patrimonio presente y futuro del garante, no solo a los bienes que tenía al firmar. Muchos contratos incluyen una renuncia al beneficio de excusión, la cláusula que obligaría al acreedor a agotar primero al deudor principal. Si el pago no llega, el prestamista puede reclamar por vía judicial, obtener sentencia y ejecutar bienes del garante, incluyendo embargos de cuentas o nóminas.
Garantía personal frente a garantía real: diferencias que importan
La garantía real (una hipoteca, un vehículo, maquinaria) le da al prestamista un derecho directo sobre un bien específico. Si hay impago, ejecuta ese bien sin necesidad de perseguir el resto de tu patrimonio. La garantía personal funciona distinto: el acreedor no tiene un bien señalado de antemano, así que debe reclamar contra tu patrimonio en general, lo que suele implicar un proceso judicial más largo.
El dato clave: cuando el préstamo carece de colateral suficiente, el garante personal se convierte en la única red de seguridad del prestamista, lo que casi siempre eleva el nivel de exigencia en la revisión de solvencia.
- Ejecutar una garantía real suele ser más rápido y barato para el prestamista.
- La garantía personal amplía el universo de bienes reclamables, pero alarga los plazos de cobro.
- Combinar ambas (colateral más aval) es habitual en préstamos comerciales e inmobiliarios de mayor riesgo.
Un ejemplo simple: si pides un préstamo con tu coche como colateral y dejas de pagar, el prestamista se queda con el coche y punto. Si, en cambio, firmaste solo una garantía personal, puede ir contra tu cuenta bancaria, tu vivienda si no tiene otra protección, o tu salario.
Con recurso vs sin recurso: qué significa para tu responsabilidad
Esta distinción decide si tu exposición se limita al colateral o se extiende a todo tu patrimonio. En un préstamo con recurso, el prestamista puede reclamar más allá de la garantía inicial si el valor del bien no cubre la deuda. En uno sin recurso, la recuperación se limita estrictamente al colateral pactado, aunque quede un saldo pendiente.
Investopedia explica que los préstamos sin recurso suelen costar más al prestatario, precisamente porque el prestamista asume más riesgo al no poder perseguir otros bienes. Esa prima de riesgo se traduce en tasas más altas o condiciones más estrictas de colateral.
Cifra que conviene recordar: solo una minoría de estados en Estados Unidos mantiene reglas anti-deficiencia que limitan lo que un prestamista puede reclamar tras una ejecución, así que la protección real depende del estado donde vives, no de una regla nacional uniforme.
- Los préstamos con recurso son el estándar por defecto salvo que el contrato diga lo contrario, según Nolo.
- La etiqueta del préstamo importa menos que el texto exacto de las cláusulas de responsabilidad, algo que confirma el Legal Information Institute de Cornell.
- Elegir sin recurso reduce tu riesgo personal, pero casi siempre exige más colateral o mejor historial para calificar, según el Corporate Finance Institute.
¿Cuándo y por qué los prestamistas exigen una garantía personal?
Los prestamistas piden aval cuando perciben que el colateral disponible no basta para cubrir el riesgo del préstamo. Esto pasa con frecuencia en empresas nuevas sin historial de ingresos, en proyectos de construcción sin flujo de caja comprobado, o en negocios con pocos activos propios que respalden la operación.
- Empresas de reciente creación o sin balances sólidos suelen recibir la petición de un aval casi automáticamente, según explica edcollaborative.
- Los prestamistas revisan ingresos personales, patrimonio neto y proyección de flujos antes de aceptar una operación sin garantía adicional.
- En préstamos inmobiliarios comerciales, la falta de historial del inversor o un valor de propiedad ajustado (LTV alto) empuja casi siempre a exigir garantía personal.
En la práctica, el aval funciona como el colchón que permite a un prestamista decir sí cuando el resto del expediente no lo justifica del todo.
Riesgos y consecuencias de firmar como avalista o aceptar una garantía personal
Firmar como garante no es un trámite menor. Si el prestamista ejecuta el colateral y el valor obtenido no cubre la deuda completa, puede reclamarte la diferencia, conocida como deficiencia. Esa reclamación llega por vía judicial y puede terminar en embargo de cuentas, retención de salario o gravamen sobre otras propiedades.
- La ejecución del colateral no siempre cierra el caso: el saldo pendiente puede perseguirse contra el garante.
- En procesos de quiebra personal, una garantía personal suele sobrevivir salvo que existan protecciones contractuales específicas negociadas de antemano.
- Un historial de pagos afectado por la ejecución del aval impacta directamente tu capacidad de acceder a crédito futuro.
Consejo profesional: Antes de firmar, pide siempre por escrito qué ocurre si el colateral no cubre la deuda completa. Si el contrato no lo aclara, asume que respondes por la diferencia con tu patrimonio.
Cómo negociar y limitar una garantía personal en el contrato
No toda garantía personal tiene que ser ilimitada. Hay margen real para negociar antes de firmar:
- Pide un límite cuantitativo: fija un tope máximo de responsabilidad en dólares, no una exposición abierta a toda la deuda.
- Solicita una cláusula de liberación automática: por ejemplo, cuando el préstamo alcance cierto porcentaje pagado o cuando la propiedad cumpla hitos concretos.
- Insiste en el carácter subsidiario, no solidario: así el prestamista debe agotar primero las acciones contra el deudor principal.
- Explora sustituir la garantía personal por colateral adicional o por la incorporación de un socio con balance más sólido.
Consejo profesional: Renunciar al beneficio de excusión suele ser negociable. Si el prestamista insiste en incluirlo, pide al menos que la renuncia tenga un límite temporal o de monto.
Checklist práctico: qué pedir y revisar antes de firmar una garantía personal
Antes de comprometer tu patrimonio, reúne y revisa esto:
- El contrato completo, incluida cualquier cláusula de renuncia o de responsabilidad solidaria.
- Evidencia documentada del colateral que respalda el préstamo y su valoración actual.
- Prueba de tu propia capacidad de pago, útil tanto para negociar condiciones como para tu propio control de riesgo.
- Preguntas directas al prestamista: ¿qué pasa si hay deficiencia tras la ejecución? ¿existe fecha o condición de liberación del aval?
- Una consulta con un abogado si el monto es alto, si el negocio tiene socios, o si detectas cláusulas ambiguas sobre el alcance de tu responsabilidad.
Aspectos legales y normativos aplicables a la garantía personal en diferentes jurisdicciones
No existe una única ley federal que regule de forma uniforme las garantías personales en Estados Unidos. Cada estado define sus propias reglas sobre ejecución de deudas, plazos de reclamación y protecciones frente a deficiencias.
El texto exacto del contrato pesa más que cualquier etiqueta genérica. Los tribunales, al analizar disputas sobre garantías, se fijan en las cláusulas específicas de responsabilidad, renuncia y procedimiento antes que en cómo las partes llamaron al préstamo, tal como recoge el Legal Information Institute de Cornell. Esto significa que un préstamo etiquetado como "sin recurso" puede comportarse como uno con recurso si alguna cláusula interna lo permite.
Algunos estados incluyen reglas anti-deficiencia que limitan lo que un prestamista puede reclamar tras una ejecución hipotecaria, pero esas protecciones no son universales ni automáticas: suelen depender del tipo de propiedad, del uso (residencial frente a inversión) y del proceso de ejecución elegido. Antes de asumir que estás protegido por la ley de tu estado, conviene verificarlo con un abogado local, porque las normas cambian y las excepciones son frecuentes en operaciones comerciales o de inversión.
Implicaciones fiscales de otorgar o recibir garantía personal
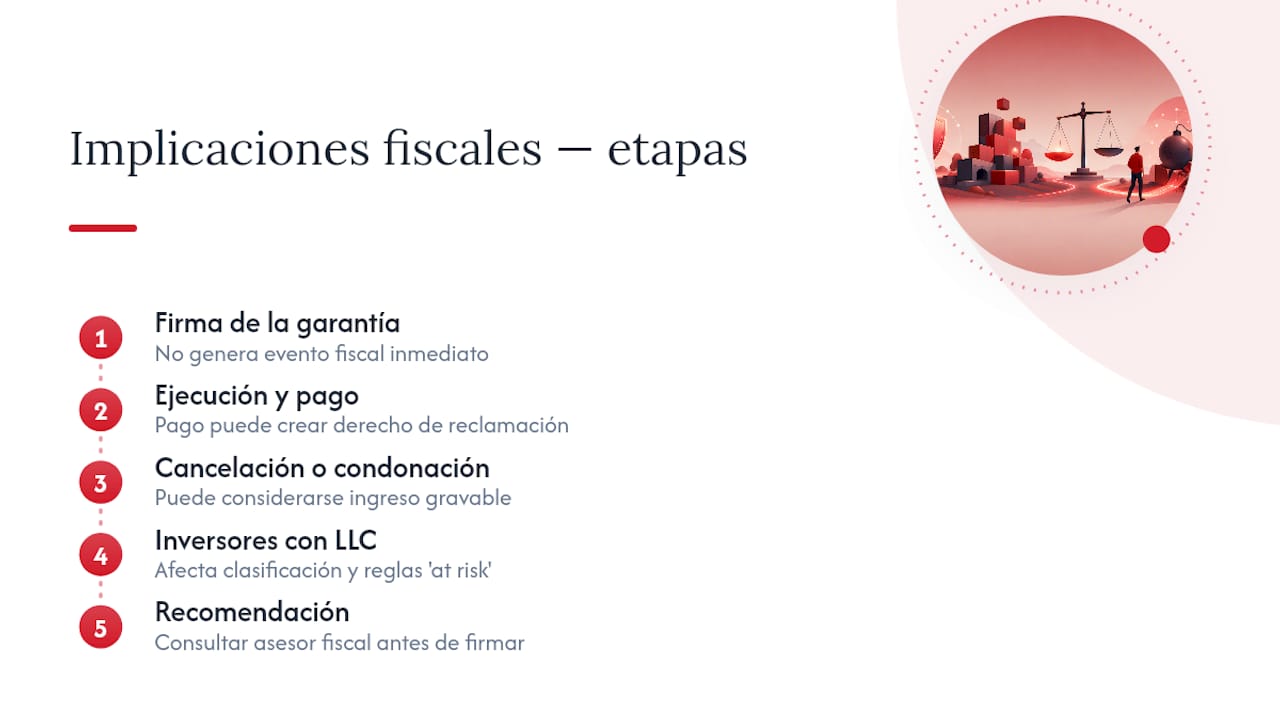
Otorgar una garantía personal no genera, por sí sola, un evento fiscal inmediato. No es un ingreso ni un gasto deducible en el momento de la firma, porque en ese punto no ha habido transferencia de dinero ni de bienes, solo un compromiso contingente.
La situación cambia si el prestamista ejecuta la garantía y el garante efectivamente paga la deuda del deudor principal. En ese momento pueden surgir consecuencias fiscales relevantes: el pago realizado puede generar un derecho de reclamación contra el deudor original, y en ciertos casos, si la deuda se cancela o se perdona, puede considerarse ingreso gravable para quien se beneficia de la cancelación.
Para inversores inmobiliarios que operan a través de una LLC u otra estructura societaria, la garantía personal también puede afectar cómo se clasifica la deuda a efectos de participación en pérdidas o límites de riesgo (at risk rules), un tema donde las reglas fiscales federales interactúan con la estructura de cada operación. Este es un terreno donde vale más consultar con un contador o asesor fiscal antes de firmar, no después, porque las consecuencias dependen del vehículo legal usado y de cómo se documenten los pagos derivados de la garantía.
Alternativas a la garantía personal en préstamos
Firmar un aval no es la única puerta hacia la financiación. Existen rutas que reducen o eliminan la exposición personal, aunque casi siempre implican algún otro tipo de compensación para el prestamista.
Aportar más colateral tangible es la alternativa más directa: cuanto más cubre el bien la deuda, menos necesita el prestamista de tu patrimonio personal como respaldo adicional. Incorporar un socio o inversor con balance sólido también reduce la necesidad de un aval individual, especialmente en operaciones estructuradas como sociedad o LLC. Otra vía es aceptar una tasa de interés más alta o un porcentaje de financiación menor a cambio de que el prestamista renuncie a exigir garantía personal, algo habitual en préstamos DSCR evaluados según el flujo de caja de la propiedad y no según tu patrimonio personal.
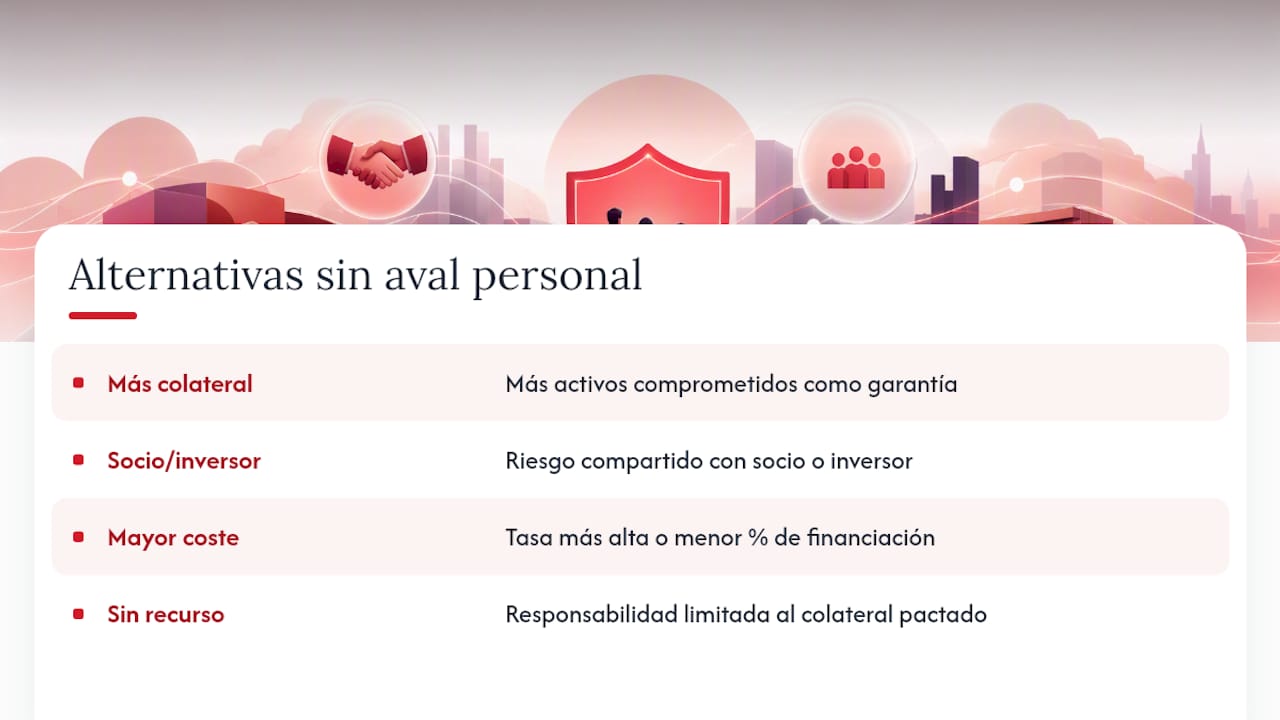
Estructurar el préstamo bajo condiciones sin recurso, cuando el prestamista lo permite, también limita tu responsabilidad al colateral pactado, aunque como vimos, suele costar más caro. Cada alternativa implica un intercambio: menos riesgo personal a cambio de un precio más alto, más colateral, o un socio que comparta la carga.
Perspectiva del autor: cómo se analiza una garantía personal en financiación inmobiliaria
Revisamos cada operación mirando el contexto completo: la propiedad, el plan del inversor, su experiencia previa y la estrategia de salida, no solo si existe o falta una garantía personal. Esa revisión individualizada es lo que permite considerar opciones como préstamos DSCR, financiación por dinero privado, o estructuras que limitan la exposición personal cuando el flujo de caja del proyecto lo justifica.
En muchas operaciones privadas, hemos visto que negociar liberaciones parciales del aval a medida que la propiedad cumple hitos (la venta de una unidad, un refinanciamiento) es perfectamente viable si se documenta por escrito desde el inicio. Para una evaluación preliminar rápida, conviene llegar preparado con el historial de la operación, una proyección de flujo de caja y claridad sobre la estrategia de salida.
— Angel
Cómo te ayudamos a financiar tu inversión sin depender solo de tu firma personal
Si tu preocupación es cuánto patrimonio personal vas a comprometer, Mayday Private Capital analiza cada operación por su contexto real, no solo por una casilla de aval firmado. Se revisan casos de inversores nuevos y con historial crediticio imperfecto, estructurando financiación considerando el plan y la estrategia de salida antes de decidir qué nivel de garantía personal tiene sentido pedir.
Nuestros programas de préstamo cubren adquisición, rehabilitación (fix-and-flip), propiedades en alquiler evaluadas por flujo de caja mediante préstamos DSCR, dinero privado y construcción desde cero. Si tienes dudas sobre qué documentación necesitas antes de una revisión preliminar, la lista de documentos para préstamos DSCR es un buen punto de partida. Se ofrecen revisiones preliminares rápidas y atención bilingüe en inglés y español. Solicita tu revisión ahora y aclara con nosotros qué estructura de garantía tiene sentido para tu operación concreta.
Fuentes
Para profundizar en los aspectos legales de recourse y non-recourse, Nolo y el Legal Information Institute de Cornell ofrecen explicaciones jurídicas accesibles. Para el enfoque financiero comparativo, consulta Investopedia y el Corporate Finance Institute. Sobre garantías personales y quiebra, Justia detalla el tratamiento legal habitual.
Este artículo es información general y no sustituye el consejo de un asesor financiero cualificado. Consulte a un profesional financiero cualificado sobre su caso particular antes de actuar según este contenido.
- What's the difference between recourse and nonrecourse loans? | Nolo
- Key Differences Between Recourse and Non-Recourse Loans | Investopedia
- Non-recourse vs recourse loans | Corporate Finance Institute
- Nonrecourse | Legal Information Institute (Cornell Law)
Preguntas frecuentes
¿Qué hacer si un prestamista me amenaza con acciones ilegales?
Un prestamista solo puede reclamar por las vías que el contrato y la ley permiten: demanda civil, sentencia judicial y ejecución de bienes conforme a las reglas de tu estado. Si recibes amenazas de embargo inmediato sin proceso judicial, acoso o coacción, consulta a un abogado de inmediato, porque esas prácticas suelen violar leyes de protección al consumidor.
¿Cómo funciona la garantía en un préstamo?
La garantía respalda al prestamista frente al riesgo de impago. Puede ser real (un bien concreto, como una propiedad) o personal (el patrimonio del deudor o de un avalista), y determina qué puede reclamar el acreedor y con qué rapidez.
¿Cuál es la diferencia entre una garantía personal y una real?
La garantía real da al prestamista un derecho directo sobre un bien específico, lo que permite una ejecución más rápida. La garantía personal obliga al patrimonio general del garante, sin un bien señalado de antemano, lo que suele implicar un proceso de cobro más largo, según explica Economipedia.
¿Cuál es el préstamo más fácil de aprobar para un inversor con historial limitado?
No existe un préstamo universalmente "más fácil", pero programas evaluados por el flujo de caja de la propiedad, como los préstamos DSCR, suelen calificar con menos dependencia del historial crediticio personal que un préstamo bancario tradicional. Mayday Private Capital revisa estos casos de forma individualizada, considerando el plan y la propiedad antes que solo el historial del solicitante.
¿Cuánto cuesta solicitar una revisión con Mayday Private Capital?
Los precios y condiciones específicas de cada programa de préstamo están disponibles directamente en la página de programas de préstamo de Mayday Private Capital, ya que varían según el tipo de operación y el perfil del inversor.