
Si tiene una hipoteca con una tasa baja y quiere conservarla, una HELOC casi siempre es la mejor vía para sacar dinero de su casa. Si necesita una suma fija, quiere un pago único y predecible, o su tasa actual ya no es competitiva, el cash out refinance suele convenir más. Antes de decidir, revise tres cosas: su tasa hipotecaria actual, si necesita el dinero de golpe o poco a poco, y qué dice el IRS en la Publicación 936 sobre la deducibilidad de los intereses.
En resumen:
- La opción más adecuada para mantener una tasa baja y acceder a fondos en forma incremental es una HELOC, que funciona como una línea de crédito revolvente y tiene tasas variables.
- Si necesita un pago único, predecible y su tasa actual es baja, el refinanciamiento con dinero en efectivo (cash out) reduce su hipoteca original y ofrece una tasa fija, pero suele tener costos de cierre más altos.
- Los costos de cierre del cash out oscilan entre el 2 % y el 5 % del monto del préstamo, mientras que las HELOC pueden abrirse con gastos mínimos, incluso sin costos.
- La deducibilidad de los intereses solo aplica si el dinero se destina a mejoras sustanciales de la vivienda, no si se usa para pagar deudas o gastos personales.
- Para inversores inmobiliarios con proyectos por fases o necesidad de financiamiento rápido, las opciones de financiamiento privado de Mayday ofrecen mayor flexibilidad que las vías tradicionales.
Tabla de contenidos
- HELOC vs cash out: diferencias en estructura, tasas y pagos
- Costos de un cash out y de una HELOC: cuánto cuesta y cuánto tarda
- Deducción de intereses del IRS y por qué conviene hablar con la CFPB
- Cómo decidir entre HELOC y cash out: criterio paso a paso
- La perspectiva de Mayday sobre el financiamiento privado para inversores
- Lo que casi nadie menciona sobre el riesgo real
- Cuándo Mayday puede ser la alternativa frente a HELOC o cash out
- Fuentes
- Preguntas frecuentes
HELOC vs cash out: diferencias en estructura, tasas y pagos
La diferencia de fondo entre ambas opciones está en qué le pasa a su hipoteca. Un cash out refinance reemplaza por completo su hipoteca actual con una nueva, más grande, y le entrega la diferencia en efectivo al cierre. Una HELOC, en cambio, es casi siempre un segundo gravamen: su hipoteca original sigue intacta y la línea de crédito se suma encima, según explica la CFPB en su comparación oficial.
Esa diferencia estructural determina todo lo demás:
- Entrega del dinero: el cash out da una suma global al cierre; la HELOC funciona como una línea revolvente que usted retira según necesite durante el periodo de disposición, que suele durar entre 3 y 10 años, según Rocket Mortgage.
- Tipo de tasa: el cash out casi siempre lleva tasa fija sobre el monto total; la HELOC suele tener tasa variable, lo que significa pagos que pueden subir si sube el índice de referencia.
- Riesgo de repricing: si su hipoteca actual tiene una tasa históricamente baja, un cash out la reemplaza entera a la tasa de hoy, mucho más alta en la mayoría de los casos. Esto es justo lo que NerdWallet identifica como el mayor costo oculto de esta opción.
- Pagos mensuales: el cash out da previsibilidad total; la HELOC da flexibilidad, pero con la incertidumbre de una tasa que se mueve.
- Límites de préstamo: los prestamistas suelen limitar el cash out a un porcentaje alrededor del 80 % de la relación préstamo-valor (LTV), mientras que las HELOC pueden tener un límite un poco más alto de la relación préstamo-valor combinada (CLTV).
Costos de un cash out y de una HELOC: cuánto cuesta y cuánto tarda
Abrir cualquiera de las dos opciones tiene un costo y un calendario. Conviene planificarlos antes de firmar nada.
- Costos de cierre del cash out: normalmente entre 2 % y 5 % del monto total del préstamo, según Fortune. Sobre una hipoteca de 300.000 $, eso son entre 6.000 $ y 15.000 $ solo en gastos de cierre.
- Costos de una HELOC: mucho más bajos, a veces entre 0 $ y 500 $, porque no se está creando una hipoteca nueva desde cero.
- Tiempos de cierre: el cash out suele tardar entre 30 y 45 días porque implica una suscripción hipotecaria completa. Una HELOC puede cerrarse en 2 a 6 semanas, según el prestamista y la rapidez con que se procese la tasación.
- Requisitos habituales: los prestamistas suelen pedir un puntaje de crédito de 620 o más, una relación deuda-ingreso (DTI) manejable y equidad suficiente para cubrir el LTV o CLTV máximo permitido.
Cuanto más compleja sea su situación de ingresos o crédito, más se alarga cualquiera de los dos procesos.
Deducción de intereses del IRS y por qué conviene hablar con la CFPB
La deducibilidad de los intereses no es automática. Según la Publicación 936 del IRS, los intereses de una HELOC o de un cash out solo son deducibles cuando el dinero se destina a "mejoras sustanciales" de la vivienda que sirve como garantía, como una ampliación, un techo nuevo o una remodelación estructural.
Consejo profesional: si usa el dinero para pagar deudas de tarjeta de crédito, comprar un auto o cubrir gastos personales, probablemente pierda el derecho a deducir esos intereses, aunque el préstamo esté garantizado por su casa.
Antes de decidir, dos recursos oficiales ayudan a confirmar su caso:
- La CFPB ofrece asesoría de vivienda gratuita para quienes evalúan préstamos sobre el valor de su vivienda.
- Un asesor fiscal puede confirmar si su uso específico del dinero califica para la deducción antes de que lo gaste.
Cómo decidir entre HELOC y cash out: criterio paso a paso
La decisión se reduce a tres preguntas y un cálculo simple.
- ¿Su tasa hipotecaria actual es baja? Si está por debajo de la tasa de mercado actual, un cash out la elimina y la reemplaza por una más alta sobre todo el saldo, no solo sobre el efectivo nuevo.
- ¿Necesita un monto fijo o acceso continuo? Una remodelación con presupuesto cerrado favorece el cash out; un proyecto por fases o gastos médicos recurrentes favorecen la HELOC.
- ¿Cuánto tiempo piensa quedarse en la casa? Si planea vender pronto, los costos de cierre de un cash out pueden no recuperarse a tiempo mediante el ahorro de interés, algo que Fortune también señala como un error común.
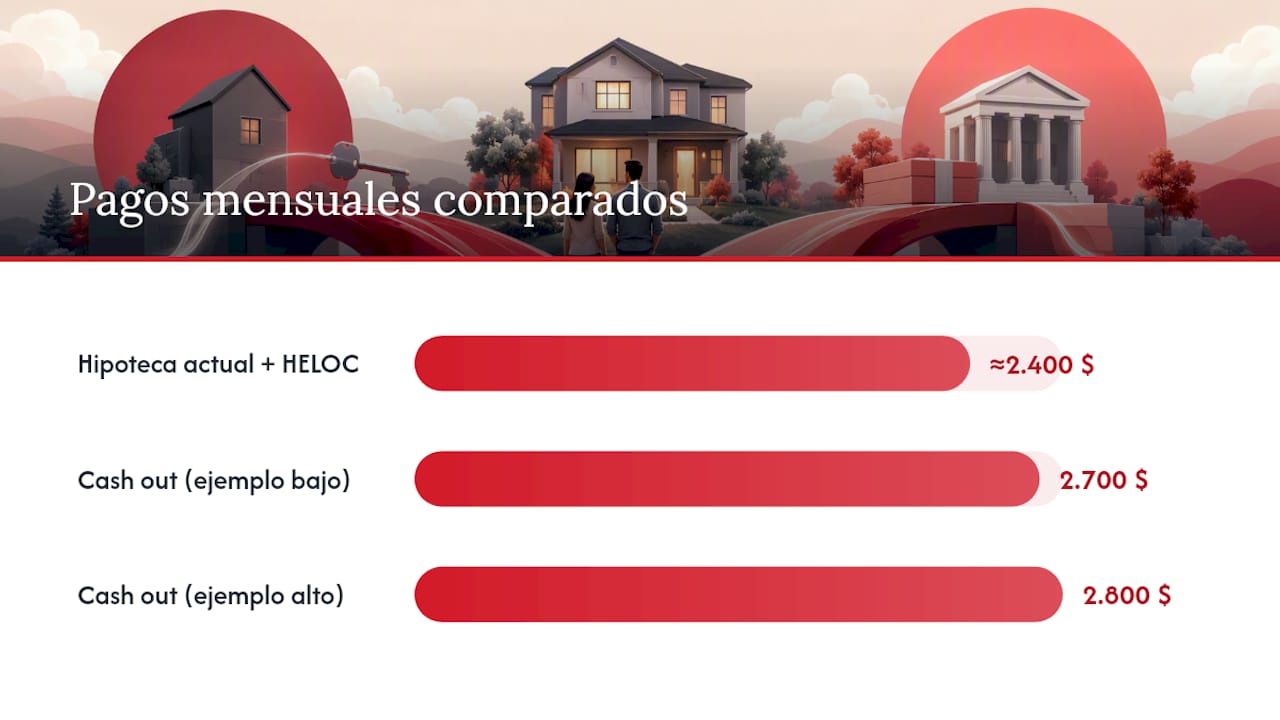
Para comparar en números, sume el pago de su hipoteca actual más el pago estimado de la HELOC, y compárelo contra el pago único de una hipoteca nueva con cash out, incluyendo los costos de cierre prorrateados. Si su hipoteca actual es de 2.000 $ mensuales a una tasa baja y una HELOC de 50.000 $ añadiría unos 400 $ más al mes solo de interés, el total ronda 2.400 $. Un cash out que reemplace toda la hipoteca a una tasa más alta podría dejarla en 2.700 $ u 2.800 $ mensuales sobre un saldo mayor.
Consejo profesional: use la calculadora de su prestamista antes de solicitar nada. Pida cotizaciones de al menos dos o tres prestamistas para comparar tasas, costos de cierre y tiempos de cierre reales, no solo los anunciados.
La perspectiva de Mayday sobre el financiamiento privado para inversores
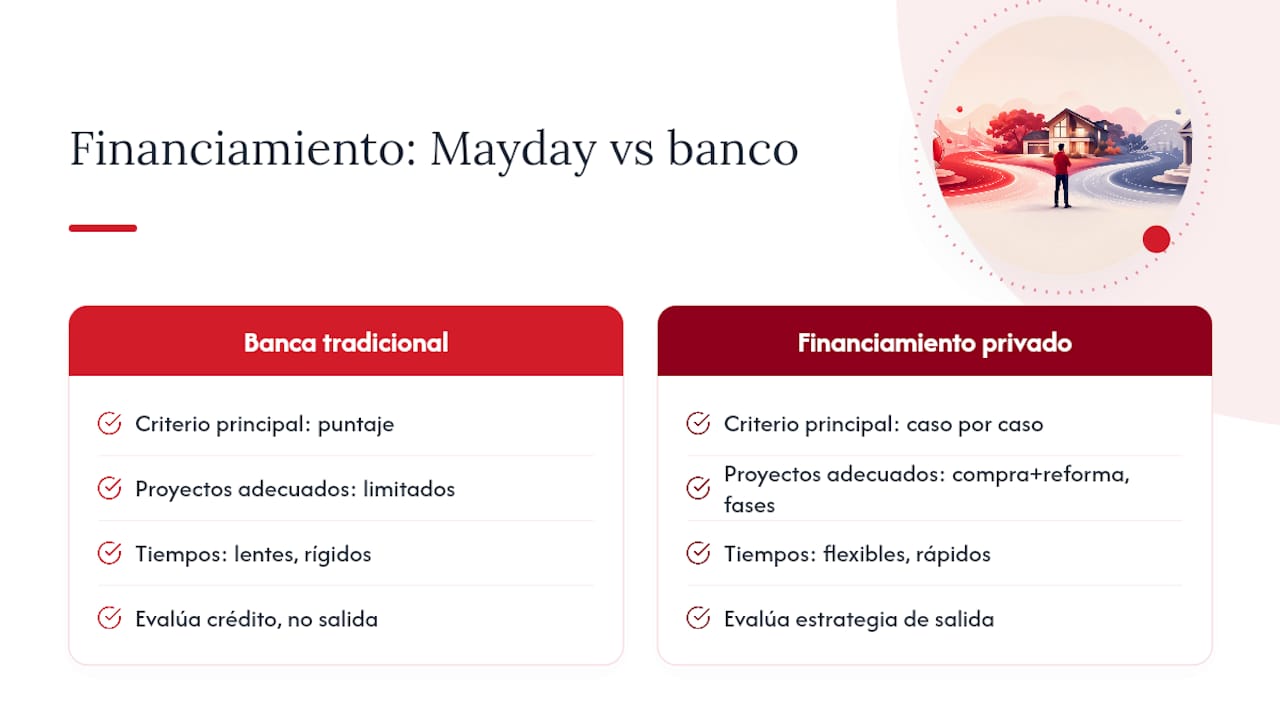
Para inversores inmobiliarios, ni la HELOC ni el cash out siempre encajan. Proyectos de compra y reforma para reventa, renovaciones por fases con cronogramas ajustados, o casos con historial de crédito imperfecto suelen chocar con los tiempos y requisitos de la banca tradicional. Ahí es donde una revisión de préstamo hecha caso por caso, considerando la estrategia de salida y no solo el puntaje de crédito, abre opciones que un banco convencional descarta de entrada.
Lo que casi nadie menciona sobre el riesgo real
El peligro más subestimado no es la tasa variable de la HELOC. Es gastar capital de la vivienda en algo que no genera valor ni se puede deducir, y quedar expuesto sin colchón si sube el pago. Antes de firmar, guarde reservas de emergencia, hable con un asesor fiscal sobre su caso específico y compare cotizaciones reales, no estimaciones genéricas.
— Angel
Cuándo Mayday puede ser la alternativa frente a HELOC o cash out
Cuando el proyecto es de inversión y no de vivienda propia, ni la HELOC ni el cash out siempre son la ruta más rápida. Mayday Private Capital ofrece financiamiento privado flexible pensado para inversores que enfrentan plazos ajustados, reformas por fases o historial de crédito que un banco tradicional rechazaría sin mirar el contexto completo del negocio.
La diferencia frente a esperar semanas de suscripción bancaria puede ser una revisión preliminar rápida y una conversación directa sobre su propiedad y su estrategia de salida, disponible en inglés y español. Si su proyecto es una adquisición, una renovación o una propiedad de alquiler y busca capital sin las trabas típicas de un prestamista convencional, explore las opciones de financiamiento inmobiliario privado de Mayday y solicite una revisión preliminar de su caso hoy mismo.
Fuentes
Para confirmar reglas fiscales, consulte la Publicación 936 del IRS. Para asesoría de vivienda, revise los recursos de la CFPB y el análisis de CBS News sobre HELOC frente a cash out en 2026.
Este artículo es información general y no sustituye el consejo de un asesor financiero cualificado. Consulte a un profesional financiero cualificado sobre su caso particular antes de actuar según este contenido.
- IRS — Publication 936
- CFPB — Diferencia entre préstamo sobre plusvalía y HELOC (español)
- NerdWallet — Home equity loan vs cash-out refinance
- Fortune — Cash-Out refinance vs. HELOC
Preguntas frecuentes
¿Qué dice Dave Ramsey sobre las HELOC?
Dave Ramsey suele recomendar evitar las HELOC porque considera riesgoso usar la casa como garantía para deuda con tasa variable, y prefiere que los propietarios ahorren en efectivo antes que endeudarse contra su vivienda.
¿Qué opina Dave Ramsey sobre el cash out refinance?
Ramsey también desaconseja el cash out refinance en la mayoría de los casos, porque alarga el plazo de la deuda hipotecaria y añade riesgo si el dinero se usa para gastos que no generan valor duradero.
¿En qué se diferencia un préstamo de 50.000 $ sobre el valor de la vivienda de una HELOC de 50.000 $?
Un préstamo sobre el valor de la vivienda entrega los 50.000 $ de una sola vez con tasa fija y pagos predecibles desde el inicio; una HELOC de 50.000 $ es una línea de crédito de la que retira según necesite, con tasa variable y pagos que dependen de cuánto haya usado.
¿Cuánto costaría al mes una HELOC de 100.000 $?
El pago mensual depende de la tasa variable vigente y de cuánto haya retirado de la línea; durante el periodo de disposición, muchas HELOC solo exigen pagar interés sobre el saldo usado, no sobre el límite total aprobado.
¿Es mejor una HELOC o un cash out para financiar una inversión inmobiliaria?
Depende del proyecto: una HELOC conviene para renovaciones por fases o gastos continuos, mientras que un cash out conviene para una compra con monto fijo definido. Para inversores con plazos ajustados o crédito imperfecto, opciones de financiamiento privado como las de Mayday Private Capital pueden resultar más prácticas que cualquiera de las dos.