
Ejecutar la estrategia BRRRR exige normalmente dos préstamos distintos, no uno: un préstamo corto (hard money o bridge) para comprar y rehabilitar, seguido de un refinanciamiento de salida, casi siempre un préstamo DSCR o un cash-out convencional, que devuelve el capital invertido. El punto crítico está en confirmar antes de cerrar la compra el ARV, el LTV y la política de seasoning del prestamista de salida: si esas cifras no encajan, la cadena se rompe justo cuando ya invertiste en la rehabilitación.
En resumen:
- La financiación en el método BRRRR requiere dos préstamos distintos: uno corto basado en el valor después de la reparación y otro de salida que evalúa la renta generada por la propiedad.
- Los préstamos de adquisición, como hard money o bridge, suelen durar entre 6 y 18 meses, mientras que el refinance DSCR o la hipoteca convencional tienen requisitos de seasoning que pueden retrasar la salida.
- Un DSCR mínimo de 1.20 a 1.25 y un LTV del 70 % a 75 % son las condiciones típicas para el préstamo de salida en financiamiento BRRRR.
- La revisión preliminar por parte de un prestamista ayuda a detectar si el ARV, el DSCR y el seasoning encajan, evitando bloqueos en la financiación.
- Es recomendable precalificar ambos préstamos simultáneamente para mejorar las probabilidades de éxito y reducir sorpresas durante el proceso.
Tabla de contenidos
- Fases de financiación en BRRRR: por qué necesitas dos préstamos distintos
- Tipos de préstamos para la fase de adquisición y rehabilitación
- Préstamos de salida: DSCR, cash-out refinance y cuándo funciona una hipoteca convencional
- Criterios clave para estructurar el loan stack del BRRRR
- Ejemplo numérico trabajado: un caso realista de loan stack BRRRR
- Requisitos y documentación para DSCR y préstamos privados en Estados Unidos
- Riesgos comunes y cómo mitigarlos en la financiación BRRRR
- Cómo ayuda Mayday Private Capital a inversores que ejecutan BRRRR
- Lo que veo venir en 2026 para la financiación BRRRR
- Financiamiento flexible para tu próxima operación BRRRR
- Fuentes
- Preguntas frecuentes
Fases de financiación en BRRRR: por qué necesitas dos préstamos distintos
El método BRRRR (comprar, rehabilitar, alquilar, refinanciar, repetir) funciona en dos tiempos económicos completamente diferentes, y cada uno pide un préstamo con lógica propia. En la primera fase, compras y rehabilitas una propiedad que todavía no genera renta estable. En la segunda, esa misma propiedad ya está alquilada y demuestra un flujo de caja que un prestamista puede subrayar.
Esa diferencia explica por qué el primer préstamo mira el valor futuro de la propiedad, el ARV (valor después de la reparación), mientras que el segundo mira la renta real que produce. Un prestamista de adquisición no te pregunta cuánto ingresas tú; le importa si la casa, ya reparada, valdrá lo suficiente para cubrir su riesgo. Un prestamista de salida, en cambio, calcula el DSCR (relación entre la renta y el pago de la deuda) porque ese número le dice si el activo se paga solo.
La consecuencia práctica se nota en tres frentes:
- Calendario: el préstamo de adquisición suele tener un plazo de 6 a 18 meses, mientras que el seasoning que exige el prestamista de salida puede alargar la espera antes de poder refinanciar.
- Documentación: en la fase de compra, el expediente gira en torno al inmueble (scope of work, comparables de ARV); en la fase de salida, gira en torno al contrato de alquiler y al DSCR.
- Riesgo operativo: cualquier retraso en obra o en el arrendamiento empuja los costos de carry (interés diario mientras el préstamo corto sigue activo) y reduce el margen que esperabas capturar en el refinanciamiento.
Según la explicación de ProPilot sobre financiación BRRRR, la mayoría de las operaciones BRRRR se financian precisamente así: un préstamo corto underwritten sobre ARV, seguido de un cash-out refinance, frecuentemente un DSCR, que paga el primero y libera capital para el siguiente proyecto. Entender esta secuencia antes de firmar la oferta de compra es lo que separa un BRRRR rentable de uno que se queda atrapado a mitad de camino.
Tipos de préstamos para la fase de adquisición y rehabilitación
En la fase de compra y obra, los inversores recurren casi siempre a tres variantes del mismo concepto: dinero privado que se aprueba rápido porque el colateral es la propiedad, no tu nómina.
- Hard money: underwriting basado en el activo, cierre en días, ideal para competir en subastas o compras que exigen rapidez.
- Préstamos puente (bridge): similares al hard money pero pensados para transiciones cortas entre dos estados del activo, por ejemplo entre la compra y la estabilización.
- Fix-and-flip: estructurados específicamente para financiar la rehabilitación con desembolsos (draws) escalonados según avanza la obra.
Los términos típicos de mercado, según datos recogidos en la guía sobre préstamos BRRRR de Investment Property Loan Exchange, rondan tasas de interés de entre el 9 % y el 14 %, puntos de originación de 1 a 5 puntos, y plazos de 6 a 18 meses, calculados sobre un LTV referido al ARV, no al precio de compra.
Los draws para rehabilitación funcionan por hitos: el prestamista libera fondos por tramos, normalmente después de una inspección que confirma que ese tramo de obra quedó terminado. Esto protege al prestamista, pero también te obliga a coordinar contratistas e inspecciones con tiempos realistas, porque cada retraso en la inspección retrasa el desembolso siguiente.
Consejo profesional: Pide siempre un plazo de préstamo corto con margen extra sobre tu estimación de obra, y hazlo coincidir con el seasoning mínimo que exige tu futuro prestamista DSCR. Si tu bridge vence en 9 meses pero el exit lender pide 12 meses de antigüedad en título, te quedas sin puente entre ambos préstamos.
Préstamos de salida: DSCR, cash-out refinance y cuándo funciona una hipoteca convencional
El préstamo de salida es el que realmente libera tu capital, y en la mayoría de los casos BRRRR ese papel lo cumple un préstamo DSCR. El DSCR (debt service coverage ratio) es simplemente la renta mensual de la propiedad dividida entre el pago mensual de la deuda (capital, interés, impuestos y seguro). Un DSCR de 1.0 significa que la renta cubre exactamente el pago; por debajo de 1.0, la propiedad no se paga sola.
Los prestamistas DSCR trabajan con rangos bastante consistentes en todo el país:
- DSCR objetivo mínimo de alrededor de 1.20 a 1.25, según la misma guía sobre financiación BRRRR.
- LTV típico en cash-out aproximadamente 70 % a 75 % sobre el valor tasado.
- Una prima de tasa alrededor de 0.5 a 1.0 puntos porcentuales por encima de una hipoteca convencional equivalente.
En cifras: un préstamo DSCR exige normalmente un mínimo de 1.20 a 1.25 en la relación renta/deuda y limita el cash-out a 70 %-75 % del valor de la propiedad, según datos de Investment Property Loan Exchange.
La hipoteca convencional también puede servir como salida, pero solo si cumples con las reglas de las agencias respaldadas por el gobierno. Fannie Mae exige que la hipoteca objeto de un cash-out refinance tenga al menos 12 meses de antigüedad, y que al menos uno de los prestatarios haya figurado en el título de propiedad durante un mínimo de 6 meses, salvo excepciones puntuales. Existe además la figura del delayed financing, que permite tratar una compra reciente como si fuera un cash-out, siempre que documentes con precisión el capital propio invertido en la adquisición y la rehabilitación. Para la mayoría de los inversores que BRRRR con rapidez, ese requisito de 12 meses hace que la ruta convencional sea poco práctica, y el DSCR se convierte en la opción dominante.
Criterios clave para estructurar el loan stack del BRRRR
Antes de firmar cualquier contrato de compra, conviene hacer un ejercicio de cálculo simple que muchos inversores se saltan y que después les cuesta caro.
- Estima el capital que recuperarás en el refinance. La fórmula básica es: (ARV × LTV máximo del exit lender) menos el saldo del préstamo corto, menos los costos de cierre del refinance. Si el resultado es positivo, recuperas capital; si es negativo o insuficiente, necesitas aportar más dinero propio o replantear el presupuesto de obra.
- Pregunta directamente al prestamista de salida cuánto seasoning exige y, más importante, desde qué fecha empieza a contar: desde la fecha de compra o desde la fecha en que se completó la rehabilitación. Esta distinción cambia meses de espera.
- Confirma qué documentación de renta acepta el prestamista DSCR: contrato de arrendamiento firmado, estudio de renta de mercado (rent schedule), o ambos.
- Reserva un colchón adicional en puntos y en interés de carry. El seasoning típico entre prestamistas DSCR oscila entre 3 y 6 meses, aunque algunos piden hasta 12, según observa ProPilot en su análisis de financiación BRRRR. Ese desajuste entre el vencimiento del préstamo corto y el seasoning exigido es, según la misma fuente, la causa más común de que un loan stack de BRRRR falle a mitad de camino.
Cuanto antes precalifiques ambos préstamos, con el mismo tasador o al menos con criterios de tasación comparables, menos sorpresas tendrás cuando llegue el momento de refinanciar.
Ejemplo numérico trabajado: un caso realista de loan stack BRRRR
Supongamos una propiedad que compras a 150.000 $, con un presupuesto de rehabilitación de 50.000 $ y un ARV estimado de 260.000 $ una vez terminada la obra. La renta de mercado proyectada es de 2.100 $ al mes.
- Préstamo de adquisición: un hard money al 80 % del costo total (compra más rehab), es decir, sobre 200.000 $, financia unos 160.000 $, con una tasa del 11 % y 2 puntos de originación (3.200 $).
- Carry durante 8 meses (mientras dura la obra y se estabiliza el alquiler): interés mensual de 160.000 $ × 11 % ÷ 12 ≈ 1.467 $, que en 8 meses suma cerca de 11.700 $.
- Refinance de salida (DSCR) al 75 % LTV sobre el ARV de 260.000 $: el nuevo préstamo asciende a 195.000 $.
Ese monto de 195.000 $ paga el saldo del hard money (160.000 $) y deja aproximadamente 35.000 $ disponibles antes de descontar costos de cierre del refinance, que normalmente rondan el 2 %-3 % del nuevo préstamo.
Punto de sensibilidad: si la tasación final llega un 10 % por debajo de lo esperado (ARV de 234.000 $ en lugar de 260.000 $), el nuevo préstamo al 75 % LTV baja a unos 175.500 $, insuficiente para cubrir el hard money y los costos de cierre sin aportar capital adicional. Una caída del 10 % en la renta proyectada tiene un efecto distinto: no reduce directamente el monto del refinance, pero puede bajar el DSCR por debajo del mínimo exigido y bloquear la aprobación entera.
Este es exactamente el escenario que hace indispensable calcular el DSCR con margen antes de comprar, no después.
Requisitos y documentación para DSCR y préstamos privados en Estados Unidos
Los expedientes de préstamo privado y DSCR piden documentos distintos porque evalúan riesgos distintos.
Para el préstamo de adquisición o rehabilitación, un prestamista privado suele pedir:
- Scope of work detallado con presupuesto por partida.
- Comparables de mercado que sustenten el ARV estimado.
- Prueba de reservas de efectivo (proof of reserves) para cubrir imprevistos.
- Información básica del vehículo de inversión (LLC) o del solicitante personal.
Para el refinance DSCR, el underwriter se enfoca casi exclusivamente en la propiedad y su renta:
- Contrato de arrendamiento firmado o estudio de renta de mercado.
- Tasación reciente que confirme el ARV real.
- Historial de gastos operativos (impuestos, seguro, cuota de HOA si aplica).
Contar con una calculadora DSCR y una lista de documentos DSCR antes de solicitar acelera notablemente el proceso, porque evita idas y vueltas con el underwriter por documentación incompleta.
Riesgos comunes y cómo mitigarlos en la financiación BRRRR
El riesgo que más rompe cadenas BRRRR es una tasación final por debajo de lo proyectado. Negocia de antemano una cláusula de extensión con tu prestamista corto y ten un plan B de capital propio si el refinance sale menor de lo esperado.
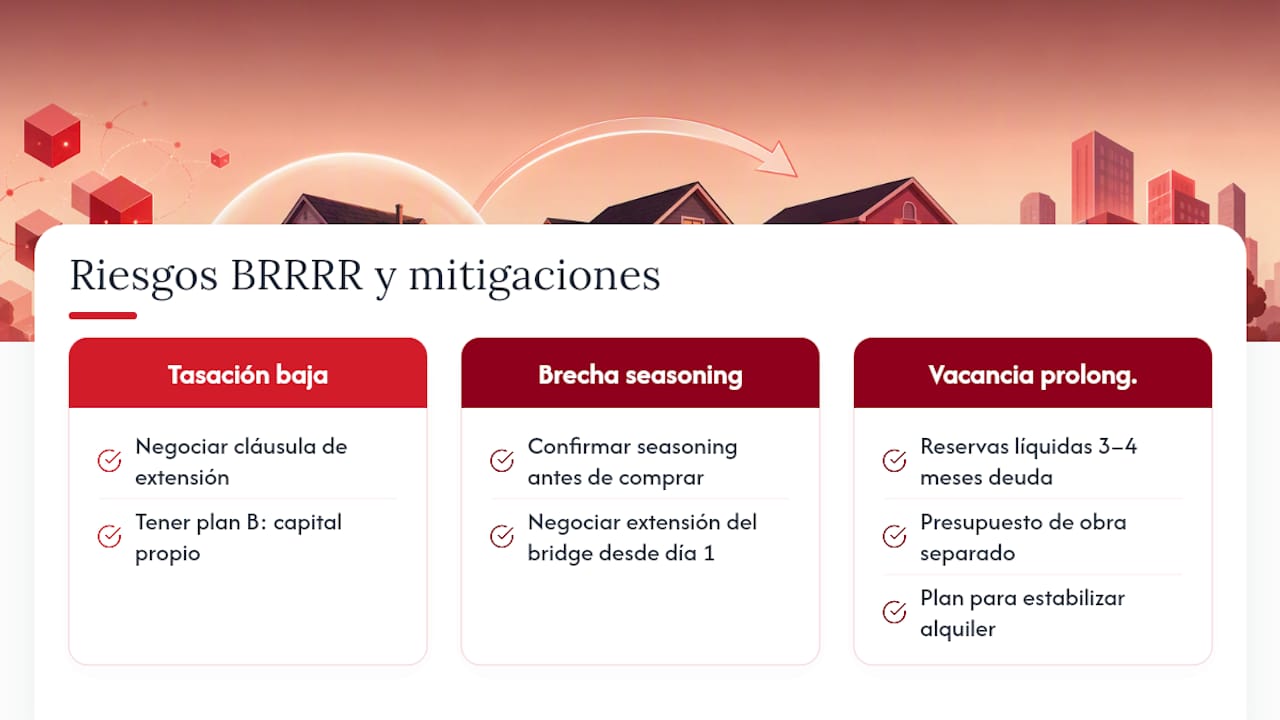
El segundo riesgo es la brecha de seasoning: tu préstamo corto vence antes de que el exit lender acepte refinanciar. La solución pasa por confirmar el seasoning exacto antes de comprar y, si hace falta, negociar una extensión del bridge desde el primer día.
El tercer riesgo es la vacancia prolongada, que retrasa el momento en que puedes demostrar renta estable para el DSCR.
Consejo profesional: Mantén reservas líquidas equivalentes a 3 o 4 meses de pago de deuda, además del presupuesto de obra. Esa reserva no es un gasto perdido: es lo que te permite esperar sin pánico si el arrendamiento tarda un mes más de lo previsto.
Cómo ayuda Mayday Private Capital a inversores que ejecutan BRRRR
Mayday Private Capital trabaja con inversores en cada etapa del loan stack de BRRRR, desde la fase de adquisición hasta el refinanciamiento de salida. La firma ofrece revisión preliminar rápida de cada operación, considerando el contexto completo del inversor (experiencia, plan de obra y estrategia de salida) en lugar de limitarse a procesar una solicitud genérica.
Ese enfoque resulta especialmente útil para inversores nuevos o con historial crediticio imperfecto, dos perfiles que suelen tropezar con la rigidez de la banca tradicional. Combinado con soporte bilingüe en inglés y español, el proceso de revisión inicial ayuda a detectar temprano si el ARV, el DSCR proyectado y el seasoning disponible realmente encajan antes de comprometer capital en una compra.
Lo que veo venir en 2026 para la financiación BRRRR
El apetito de los prestamistas DSCR seguirá siendo la variable a vigilar en 2026: cuanta más competencia haya entre originadores, más se comprimirá esa prima de tasa frente a lo convencional, pero el seasoning exigido probablemente no baje al mismo ritmo. Muchos inversores siguen tratando el préstamo de salida como un trámite posterior, cuando en realidad debería precalificarse el mismo día que se firma la oferta de compra.
Mi consejo sigue siendo el mismo que hace un año: negocia ambos préstamos en paralelo, no en secuencia. Un ARV optimista con un DSCR ajustado es la combinación que más BRRRR deja atrapados a mitad de camino.
— Angel
Financiamiento flexible para tu próxima operación BRRRR
Mayday Private Capital funciona como alternativa a la banca tradicional para inversores que ejecutan BRRRR: en lugar de aplicar criterios rígidos de ingresos personales, revisa cada operación según el inmueble, el plan de rehabilitación y la estrategia de salida real del inversor.

La firma origina préstamos fix-and-flip, DSCR, private money y financiamiento comercial, además de financiamiento para construcción desde cero, cubriendo tanto la fase de adquisición y rehabilitación como el refinanciamiento de salida que libera tu capital. La revisión preliminar es rápida y el equipo brinda soporte en inglés y español. Si tienes una propiedad en mente y quieres saber qué estructura de préstamo encaja con tu ARV y tu plan de renta, solicita una revisión preliminar de tu caso antes de comprometerte con la compra.
Fuentes
Este artículo es información general y no sustituye el consejo de un asesor financiero cualificado. Consulte a un profesional financiero cualificado sobre su caso particular antes de actuar según este contenido.
Preguntas frecuentes
¿Qué préstamo necesito para empezar un BRRRR?
Necesitas un préstamo corto tipo hard money o bridge para la compra y rehabilitación, seguido de un refinance de salida, casi siempre DSCR. El primero se aprueba sobre el ARV; el segundo, sobre la renta que genera la propiedad ya alquilada.
¿Qué es un préstamo DSCR y cómo se calcula?
El DSCR es la renta mensual dividida entre el pago mensual de la deuda; un DSCR de 1.20 significa que la renta cubre el 120 % del pago. Los prestamistas suelen exigir un mínimo de 1.20 a 1.25 para aprobar el refinanciamiento.
¿Cuánto tiempo debo esperar antes de refinanciar tras comprar?
Depende del prestamista: los préstamos DSCR suelen pedir entre 3 y 6 meses de seasoning, mientras que Fannie Mae exige 12 meses de antigüedad para un cash-out convencional en la mayoría de los casos. Confirma esta cifra con tu prestamista antes de comprar.
¿Puedo usar una hipoteca convencional para salir de un BRRRR?
Sí, pero solo si cumples el seasoning de 12 meses que exige Fannie Mae, salvo que uses la excepción de delayed financing con capital propio documentado. Para la mayoría de los inversores que buscan reciclar capital rápido, el DSCR resulta más práctico.
¿Se financian todas las fases del BRRRR?
Sí, Mayday Private Capital origina préstamos fix-and-flip, DSCR, private money y financiamiento comercial, cubriendo tanto la adquisición y rehabilitación como el refinanciamiento de salida. Los precios y condiciones se definen caso por caso tras la revisión preliminar.