
Un préstamo para construcción privado financia proyectos ground up o renovaciones mayores mediante desembolsos por hitos, con una reserva de intereses que cubre el pago mientras dura la obra. Conviene cuando necesita cerrar en días, no en meses, cuando el banco le limita el apalancamiento, o cuando su historial crediticio no encaja en el molde tradicional. En 2026, los rangos típicos de mercado rondan tasas del 9 % al 14 %, plazos de 12 a 36 meses y financiamiento de hasta el 90 % del costo del proyecto.
En resumen:
- Los préstamos de construcción privados financian hasta el 90 % del costo del proyecto y ofrecen aprobaciones en días, no en meses tradicionales.
- Los desembolsos se realizan según un programa de hitos, con verificaciones previas que garantizan el avance legítimo de la obra.
- La reserva de intereses en estos préstamos cubre entre 12 y 18 meses de intereses, pagados desde el mismo fondo en lugar del bolsillo del inversionista.
- La tasa de interés en 2026 oscila entre 9 % y 14 %, con plazos de 12 a 36 meses y mayor apalancamiento en comparación con los bancos tradicionales.
- La evaluación del proyecto prioriza la viabilidad y el equipo, requiriendo un plan de salida claro, documentación sólida y un cronograma detallado para facilitar la aprobación.
Tabla de contenidos
- ¿Cómo funciona un préstamo de construcción privado?
- Términos de mercado: tasas, plazos y apalancamiento que debe esperar
- ¿Qué documentos piden los prestamistas privados para aprobar el préstamo?
- ¿Cómo preparar una solicitud que se apruebe rápido?
- Opciones de salida: cómo se paga un préstamo de construcción
- Riesgos y señales de alarma que debe vigilar
- Cuándo elegir capital privado y cómo negociar términos razonables
- Cómo le ayuda Mayday Private Capital con su próximo proyecto de construcción
- Fuentes
- Preguntas frecuentes
¿Cómo funciona un préstamo de construcción privado?
Un préstamo de construcción privado normalmente cubre tres partidas: la compra del terreno, la preparación del sitio y la construcción vertical. Muchos prestamistas privados financian el paquete completo, algo que la banca tradicional rara vez ofrece bajo un solo préstamo.
El dinero no llega de golpe. Se libera por medio de un draw schedule, un calendario de desembolsos atado a hitos físicos de la obra:
- Finalización de la cimentación.
- Estructura y cerramiento (framing).
- Instalaciones eléctricas, de plomería y climatización.
- Acabados interiores y exteriores.
Cada draw exige una inspección previa que confirma el avance real antes de soltar los fondos. Esta verificación de avance de obra protege al prestamista, pero también obliga al inversionista a mantener el proyecto documentado y al día.
La pieza que suaviza el flujo de caja es la reserva de intereses, un colchón financiado en el cierre que suele cubrir entre 12 y 18 meses de intereses. En lugar de pagar de su bolsillo cada mes, el interés se paga desde esa reserva mientras dura la construcción, y solo se acumula sobre los fondos ya desembolsados, no sobre el monto total aprobado.
Términos de mercado: tasas, plazos y apalancamiento que debe esperar
Las tasas de un préstamo privado para construcción varían considerablemente según el perfil del prestatario y el riesgo del proyecto, siendo generalmente más altas para desarrolladores sin historial comprobado.
Consejo profesional: Pida siempre el desglose entre tasa base y puntos de origen. Dos ofertas con la misma tasa nominal pueden diferir en miles de dólares según los puntos cobrados al cierre.
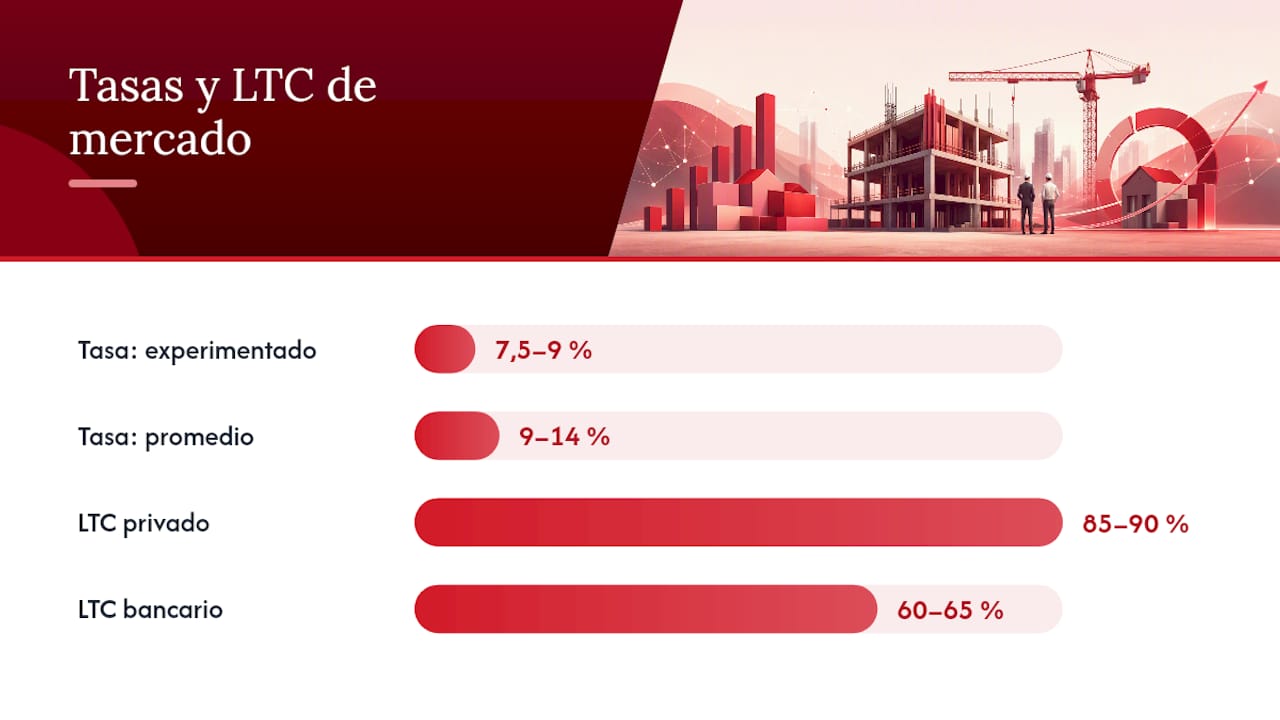
Los rangos de mercado en 2026 muestran tasas de 9 % a 14 % para el prestatario promedio, con builders experimentados accediendo a 7,5 % y 9 %. El financiamiento sobre el costo (LTC) llega hasta el 85 % u 90 % en préstamos privados, frente al 60 % o 65 % que suele ofrecer un banco.
Esa diferencia de LTC es la que decide muchos proyectos. Si su costo total de construcción es de 1.000.000 $, un banco al 65 % le exige aportar 350.000 $ de capital propio; un prestamista privado al 85 % reduce esa exigencia a 150.000 $. Esa brecha de 200.000 $ es, en la práctica, la razón por la que muchos inversionistas eligen capital privado aunque la tasa sea más alta.
Los plazos habituales van de 12 a 36 meses, suficientes para cubrir la construcción y un margen para vender o refinanciar. El interés se calcula solo sobre lo desembolsado: si al mes tres solo ha recibido el 30 % del préstamo, paga intereses sobre ese 30 %, no sobre el total aprobado.
¿Qué documentos piden los prestamistas privados para aprobar el préstamo?
Los prestamistas privados de construcción priorizan la viabilidad del proyecto y la capacidad de ejecución del equipo por encima del puntaje crediticio aislado. Cuanta más claridad entregue en la solicitud, más rápido avanza el underwriting.
- Documentación financiera personal y empresarial: declaraciones de impuestos, estados financieros y extractos bancarios que demuestren liquidez disponible.
- Planos y presupuesto línea por línea: un desglose detallado por partida (cimentación, estructura, instalaciones, acabados) que el prestamista pueda cruzar contra el draw schedule.
- Contrato con el contratista general (GC) junto con licencia vigente, póliza de seguro y referencias de proyectos anteriores.
- Cronograma de hitos y permisos municipales aprobados o en trámite avanzado.
- Evidencia de liquidez y, en muchos casos, garantía personal, con un puntaje crediticio de referencia cercano a 650, aunque algunos programas privados son más flexibles con este umbral.
La lista de documentos para préstamos DSCR de Mayday sigue una lógica similar y sirve como referencia si además está evaluando financiamiento para propiedades de renta dentro del mismo portafolio.
¿Cómo preparar una solicitud que se apruebe rápido?
La velocidad de aprobación depende menos del papeleo genérico y más de qué tan bien anticipe las preguntas del prestamista antes de que las haga.
Antes de solicitar, reúna:
- Presupuesto línea por línea con contingencia explícita (10 % a 15 % es habitual en proyectos de construcción).
- Cronograma de hitos alineado con el draw schedule que espera negociar.
- Cartas de intención o términos preliminares de un take out commitment, ya sea venta o refinanciamiento.
- Historial del equipo constructor: proyectos entregados, plazos cumplidos, presupuestos respetados.
El historial del contratista y la evidencia de mercado (comparables de venta o renta en la zona) pesan tanto como el crédito personal a la hora de fijar el apalancamiento. Un plan de salida creíble con documentación clara suele mover más la aguja que un punto extra de puntaje crediticio.
Consejo profesional: Prepare fotos organizadas y con fecha para cada draw antes de que el inspector llegue al sitio. Los prestamistas privados esperan documentación digital lista, no explicaciones verbales sobre el avance.
Opciones de salida: cómo se paga un préstamo de construcción
El préstamo de construcción es, por naturaleza, temporal. La estrategia de salida debe estar definida antes de firmar, no improvisada al mes 30.
- Venta del activo terminado: el producto de la venta liquida el préstamo directamente; es la ruta más simple en mercados con demanda activa.
- Refinanciamiento a un préstamo DSCR una vez que la propiedad genera ingreso estabilizado, o a una hipoteca convencional si el proyecto pasa a ser vivienda propia.
- Take out commitments: cartas de intención de un prestamista permanente firmadas antes del cierre de construcción, que reducen el riesgo de underwriting y a menudo mejoran las condiciones iniciales.
Negociar que la reserva de intereses cubra parte del periodo posterior a la construcción evita pagos inmediatos mientras se gestiona el refinanciamiento, siempre que ese plan quede documentado en un term sheet.
Riesgos y señales de alarma que debe vigilar
Los sobrecostos y los retrasos son el riesgo número uno en construcción, y afectan directamente la disponibilidad de fondos si el presupuesto se agota antes de terminar la obra. Un cambio de alcance sin ajustar el draw schedule puede dejarlo sin liquidez a mitad de proyecto.
Vigile estas cláusulas antes de firmar:
- Interest minimums: cargos mínimos de interés aunque el proyecto termine antes de lo previsto.
- Retenciones por incumplimiento de hitos: penalizaciones si un draw se retrasa por causas del contratista.
- Ausencia de contingencia contractual: proyectos sin margen para imprevistos suelen terminar en negociaciones tensas con el prestamista.
Un seguro de construcción vigente, auditorías periódicas del avance y un contrato claro con el GC reducen estos riesgos de forma sustancial.
Cuándo elegir capital privado y cómo negociar términos razonables
El capital privado tiene sentido cuando la velocidad importa más que el precio: un banco tarda entre 45 y 90 días en cerrar, frente a 5 y 10 días hábiles en un prestamista privado. También encaja cuando el banco rechazó el proyecto o cuando el crédito del inversionista no es perfecto. Lo negociable no es solo la tasa: son los puntos, la penalización por prepago y las garantías exigidas. La transparencia sobre su plan de salida suele valer más que cualquier cifra en su reporte crediticio.
— Angel
Cómo le ayuda Mayday Private Capital con su próximo proyecto de construcción
Una alternativa al banco tradicional para financiar construcción ofrece revisiones preliminares que avanzan en días, no en meses.

El programa de construcción ground up está pensado para inversores que necesitan financiar terreno y obra bajo un mismo préstamo, incluidos quienes recién empiezan o tienen un historial crediticio imperfecto que la banca no sabe interpretar. Mayday atiende a inversores en los 50 estados y ofrece soporte bilingüe en inglés y español durante todo el proceso, algo poco común entre prestamistas privados de construcción. Cada solicitud recibe una revisión que considera el contexto completo del proyecto (equipo, presupuesto, plan de salida), no solo un puntaje. Si tiene un proyecto en marcha o en planificación, puede solicitar una revisión preliminar y conocer en días qué apalancamiento y condiciones aplican a su caso.
Fuentes
Para profundizar en cifras de mercado y checklists de underwriting, consulte las guías de HardMoneyHome y Construction Finance Corporation, citadas a lo largo de este artículo.
Este artículo es información general y no sustituye el consejo de un asesor financiero cualificado. Consulte a un profesional financiero cualificado sobre su caso particular antes de actuar según este contenido.
- Hardmoneyhome
- Private Construction Loans: How Builders Can Navigate Private Lending in 2025 - Construction Finance Corporation (CoFi)
- 10 Private Commercial Loan Underwriting Checklist
Preguntas frecuentes
¿Qué diferencia hay entre un préstamo de construcción privado y uno bancario?
El privado financia hasta el 85 % u 90 % del costo y cierra en días, mientras el banco limita el apalancamiento al 60 % o 65 % y tarda semanas o meses en aprobar. A cambio, el privado cobra una tasa más alta.
¿Cómo funciona la reserva de intereses en estos préstamos?
Es un fondo constituido en el cierre que paga los intereses del préstamo mientras dura la obra, así el inversionista no cubre esos pagos de su bolsillo cada mes. El interés se acumula solo sobre los fondos ya desembolsados, no sobre el monto total aprobado.
¿Qué documentos aceleran la aprobación de un préstamo de construcción?
Un presupuesto línea por línea, planos, contrato con el contratista general con licencia y seguro vigentes, y un cronograma de hitos claro son los documentos que más agilizan el underwriting. Mayday ofrece una lista de documentos similar aplicable a otros programas de inversión.
¿Puedo obtener un préstamo de construcción con crédito imperfecto?
Sí, varios prestamistas privados evalúan el proyecto completo (plan de salida, equipo constructor, garantías) en lugar de basarse solo en el puntaje. Los programas de Mayday para nuevos inversionistas están diseñados específicamente para estos casos.
¿Cómo se paga un préstamo de construcción al finalizar la obra?
Las tres rutas más comunes son vender el activo terminado, refinanciar a un préstamo DSCR o hipoteca convencional una vez estabilizado el ingreso, o activar un take out commitment firmado antes del cierre de construcción. Definir esta estrategia desde el inicio mejora las condiciones del préstamo original.