
Para propiedades multifamiliares, el tipo de préstamo depende sobre todo del tamaño del edificio. Si tiene entre una y cuatro unidades y usted va a vivir en una de ellas, FHA/HUD suele ser la vía más accesible. A partir de cinco unidades, la suscripción se vuelve comercial y se basa en el NOI y el DSCR de la propiedad, no en su nómina. Cuando necesita velocidad, tiene una operación con capex o su historial de crédito no es perfecto, el financiamiento privado suele llenar ese hueco que los bancos tradicionales dejan abierto.
En resumen:
- Los préstamos para edificios de cinco o más unidades se basan en el NOI, DSCR y valor de la propiedad, con tiempos de cierre que superan los 30 días, especialmente en financiamiento convencional.
- La ocupación del propietario en unidades pequeñas permite condiciones de crédito más flexibles y pagos iniciales bajos, mientras que en edificios grandes cambia a suscripción comercial sin esa ventaja.
- El proceso de aprobación requiere organizar rent roll, T12 y documentos de la LLC, y suele retrasarse por información desactualizada o falta de certificados, siendo crucial preparar todo previamente.
- Los costos totales de un préstamo incluyen tasa de interés, tarifas de originación, gastos de cierre, garantías y penalizaciones por prepagos, que varían según el producto y plazo.
- La opción de financiamiento privado como la de Mayday es recomendable cuando se necesita velocidad, crédito imperfecto o la propiedad requiere renovaciones antes de ser apta para crédito convencional.
Tabla de contenidos
- Tipos de préstamo para multifamiliares y cuándo elegir cada uno
- Qué documentos y requisitos pide un prestamista multifamiliar
- ¿Cómo afecta la ocupación del propietario a la elegibilidad?
- Qué ingresos cuentan y cuánta reserva de efectivo se exige
- Cuánto tarda el proceso: pasos y tiempos por tipo de préstamo
- Cuánto cuesta realmente un préstamo para multifamiliares
- Cómo financia Mayday Private Capital las propiedades multifamiliares
- ¿Financiamiento privado o tradicional? La decisión real
- Solicite una evaluación con Mayday Private Capital
- Recursos para profundizar
- Fuentes
- Preguntas frecuentes
Tipos de préstamo para multifamiliares y cuándo elegir cada uno
El primer filtro real no es la tasa de interés, es el tamaño del activo. Ese número determina qué caja de suscripción le toca y qué papeles va a necesitar.
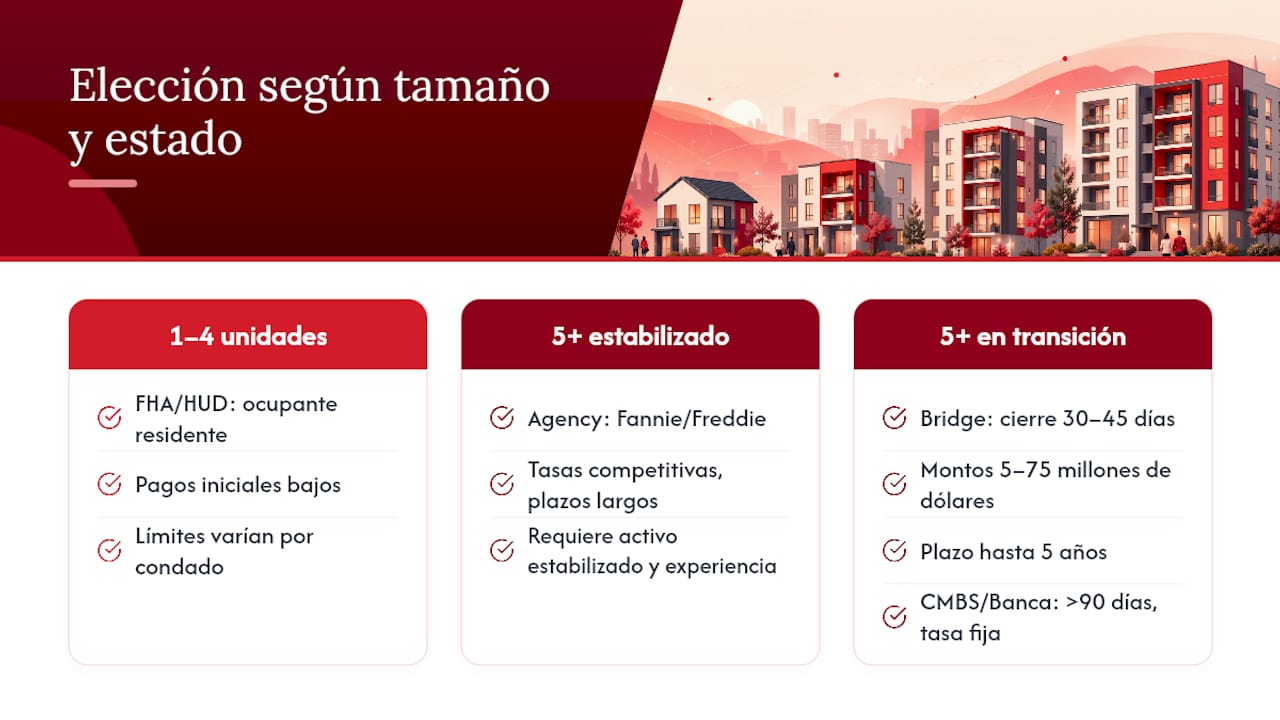
FHA/HUD cubre propiedades de una a cuatro unidades cuando usted ocupa una de ellas como residencia principal. Los préstamos multifamiliares de FHA permiten pagos iniciales bajos y criterios de crédito más flexibles que muchos productos convencionales, aunque los límites de préstamo varían según el condado.
Agency (Fannie Mae y Freddie Mac) financia edificios de cinco unidades o más con tasas competitivas y plazos largos, siempre que el activo esté estabilizado y el patrocinador tenga experiencia demostrable.
Bridge ofrece cierres rápidos, entre 30 y 45 días, con tasas flotantes atadas a SOFR. Programas de este tipo mueven entre 5 y 75 millones de dólares y suelen tener plazos de hasta cinco años, pensados para propiedades en transición que necesitan capital antes de estabilizarse, según un programa de préstamo bridge multifamiliar documentado en el sector.
CMBS y banca tradicional encajan mejor en activos grandes y estabilizados donde el patrocinador busca la tasa fija más baja posible a cambio de un proceso más lento.
Préstamos DSCR califican la operación por el flujo de caja de la propiedad, no por los ingresos personales del solicitante, lo que los hace útiles para inversores con ingresos declarados bajos en sus impuestos.
Financiamiento privado entra cuando ninguna de las opciones anteriores encaja: crédito imperfecto, necesidad de cerrar en semanas, o una propiedad que necesita renovación antes de calificar para deuda convencional.
Para edificios de cinco o más unidades, la guía técnica sobre préstamos para edificios de apartamentos confirma que el dimensionamiento gira alrededor del NOI normalizado, el DSCR y el debt yield, con cierres que van de 30 días en bridge a más de 90 en agency o CMBS.
Qué documentos y requisitos pide un prestamista multifamiliar
Los prestamistas quieren ver dos cosas antes de mover un dedo: quién es usted como prestatario y qué tan sólida es la propiedad.
Para propiedades de una a cuatro unidades con ocupación del propietario, el paquete se parece al de una hipoteca residencial normal:
- Formularios W-2 o declaraciones de impuestos de los últimos dos a tres años.
- Estados de cuenta bancarios recientes que confirmen liquidez.
- Historial de crédito con puntaje mínimo (FHA suele aceptar perfiles más flexibles que la banca convencional).
- Cálculo de ingresos personales frente a deuda total (DTI).
Para edificios de cinco unidades o más, la entidad prestataria casi siempre debe ser una LLC u otra estructura corporativa, y el paquete se comercializa por completo:
- Estados financieros T12 (los últimos doce meses de operación del edificio).
- Rent roll actualizado con nombre de inquilino, renta y vencimiento de contrato.
- Certificado de formación de la LLC y documentos de gobierno corporativo.
- Historial de la propiedad: gastos operativos, capex reciente y proyección de NOI.
Las métricas que deciden la aprobación son el DSCR (ingreso neto operativo dividido entre el servicio de deuda anual), el LTV (monto del préstamo frente al valor de la propiedad) y el debt yield. Un DSCR por debajo de 1,0 significa que la propiedad no genera suficiente flujo para cubrir la deuda, así que casi ningún prestamista comercial se mueve por debajo de ese umbral.
Consejo profesional: Organice el rent roll y el T12 antes de pedir cotizaciones. Un paquete limpio en la primera llamada le ahorra semanas de idas y vueltas con el suscriptor.
Mayday publica una lista de documentos para préstamos DSCR que sirve como checklist independiente del prestamista que finalmente elija.
¿Cómo afecta la ocupación del propietario a la elegibilidad?
Vivir en una de las unidades cambia por completo las reglas del juego. FHA permite financiar entre dos y cuatro unidades siempre que usted ocupe una como vivienda principal, según las reglas de FHA para multifamiliares. Esa condición abre pagos iniciales más bajos y criterios de crédito más laxos que un préstamo de inversión pura.
Las diferencias prácticas son estas:
- Con ocupación del propietario, el prestamista acepta un DTI más generoso porque parte del riesgo se cubre con su ingreso personal.
- Sin ocupación, la propiedad se suscribe como inversión pura y el DSCR de las rentas pesa más que su nómina.
- El "house hacking", vivir en una unidad y alquilar el resto, permite calificar con FHA y usar parte de la renta proyectada para reforzar la solicitud.
- Mudarse antes del plazo mínimo de ocupación (normalmente doce meses) puede generar problemas contractuales con el prestamista original.
Esta estrategia funciona mejor en propiedades pequeñas. En cuanto el edificio llega a cinco unidades, la ocupación del propietario deja de aplicar y todo pasa a suscripción comercial.
Qué ingresos cuentan y cuánta reserva de efectivo se exige
En FHA para una a cuatro unidades, el prestamista analiza su ingreso personal y solo permite usar una parte de la renta proyectada de las unidades alquiladas. En productos DSCR y comerciales para cinco o más unidades, lo que cuenta es el ingreso neto operativo (NOI) que genera el propio edificio.
El cálculo que decide su préstamo: DSCR = NOI anual ÷ servicio de deuda anual. Si una propiedad genera 120.000 dólares de NOI y la deuda anual (capital más interés) es de 100.000 dólares, el DSCR es 1,20, un margen que la mayoría de prestamistas DSCR considera aceptable.
Cuanto más alto el DSCR, mayor el monto que el prestamista está dispuesto a financiar, porque el colchón entre ingresos y deuda crece. Un DSCR ajustado, cercano a 1,0, suele traducirse en un LTV más bajo para compensar el riesgo.
Las reservas de efectivo son otro filtro que muchos inversores primerizos subestiman. Los prestamistas comerciales suelen exigir entre seis y doce meses de servicio de deuda en reserva, y a veces reservas adicionales de capex si el edificio necesita reparaciones. Puede calcular su propio DSCR antes de hablar con un prestamista usando una calculadora DSCR para propiedades de renta.
Cuánto tarda el proceso: pasos y tiempos por tipo de préstamo
El cronograma depende casi por completo del producto elegido, y saberlo de antemano evita sorpresas en medio de una operación con fecha límite de cierre.
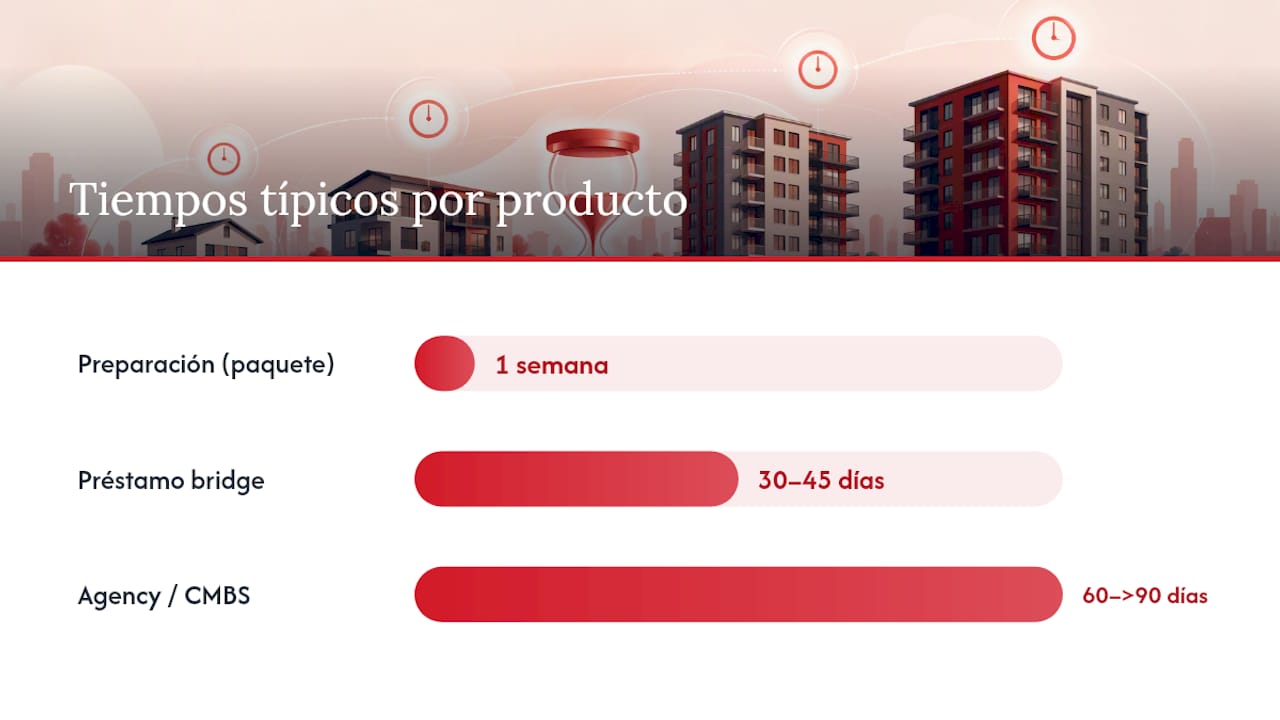
- Preparación del paquete: reunir T12, rent roll, documentos de la LLC y estados de crédito. Esta fase puede tomar una semana si el inversor ya tiene todo organizado.
- Diligencia y tasación: el prestamista encarga tasación, inspección de la propiedad y verificación de ingresos. Aquí es donde más se atascan las solicitudes desorganizadas.
- Aprobación de suscripción: el comité o suscriptor confirma DSCR, LTV y condiciones finales.
- Cierre: firma de documentos y desembolso de fondos.
Los plazos típicos varían bastante: un préstamo bridge suele cerrar en 30 a 45 días, mientras que agency o CMBS pueden tomar entre 60 y más de 90 días según la guía sobre préstamos para edificios de apartamentos. El financiamiento privado tiende a moverse más rápido que ambos cuando el paquete está completo desde el primer día, aunque el tiempo exacto depende de cada prestamista.
El retraso más común no es la tasación, es un rent roll desactualizado o una LLC sin certificado de formación al día. Resolver eso antes de aplicar acorta el proceso más que cualquier otra táctica.
Cuánto cuesta realmente un préstamo para multifamiliares
La tasa de interés es solo una parte del costo total, y muchos inversores se llevan una sorpresa cuando ven el desglose completo al cierre.
- Tasa de interés: fija en agency/CMBS y FHA, flotante (atada a SOFR) en la mayoría de programas bridge.
- Origination fee: un porcentaje del monto del préstamo que el prestamista cobra por estructurar la operación, típico en bridge y privado.
- Fees de garantía gubernamental: en el programa Section 538 del USDA, la garantía puede cubrir hasta el 90 % del préstamo con plazos de 25 a 40 años, pero conlleva costos de garantía que hay que sumar al análisis.
- Costos de cierre: tasación, informes de terceros, abogados y títulos de propiedad.
- Cargos por extensión: relevantes en bridge, si la propiedad no se estabiliza a tiempo para refinanciar.
Las cláusulas de prepago también pesan en el costo real. Yield maintenance y defeasance son comunes en deuda agency y CMBS, y penalizan salir antes del plazo. Un inversor que planea vender o refinanciar en tres años debe negociar esas condiciones antes de firmar, no después.
Si planea refinanciar rápido, un fee de originación más alto con menos penalización de prepago suele salir más barato a largo plazo que lo contrario.*
Cómo financia Mayday Private Capital las propiedades multifamiliares
Esta empresa atiende casos donde la banca tradicional y las agencias suelen decir que no: inversores nuevos, historiales de crédito imperfectos y operaciones que necesitan capital para renovación antes de estabilizarse.
- Préstamos privados y programas DSCR pensados para calificar por el flujo de la propiedad, no solo por la nómina del solicitante.
- Financiamiento fix-and-flip para quienes compran, renuevan y venden o refinancian en un plazo corto.
- Financiamiento para proyectos que arrancan desde el terreno.
- Cobertura en los 50 estados y soporte bilingüe en inglés y español durante todo el proceso.
El proceso de revisión preliminar analiza el contexto completo de la operación (propiedad, plan de negocio, experiencia del inversor y estrategia de salida) en lugar de aplicar un filtro rígido de aprobación automática, lo que resulta útil para inversores primerizos y patrocinadores con capex pendiente que un banco tradicional no financia.
¿Financiamiento privado o tradicional? La decisión real
La conversación sobre "qué préstamo es mejor" casi siempre se resuelve mal porque se compara la tasa de interés sin mirar el costo de la lentitud. Un punto porcentual más barato en agency no vale nada si la propiedad se le escapa por falta de rapidez, o si el vendedor exige cierre en treinta días.
Mi criterio es simple: si la operación es limpia, el activo está estabilizado y usted tiene tiempo, la deuda bancaria o agency casi siempre gana en costo total. Si necesita velocidad, tiene crédito imperfecto, o la propiedad requiere capex antes de calificar para deuda convencional, el financiamiento privado deja de ser un plan B y se convierte en la única vía realista.
El riesgo que subestiman los inversores nuevos no es la tasa más alta del privado, es no tener una estrategia de salida clara antes de firmar. Antes de cerrar, pregúntese cómo va a refinanciar o vender, y en qué plazo.
— Angel
Solicite una evaluación con Mayday Private Capital
Mayday Private Capital es la alternativa cuando el banco de la esquina o la agencia le dicen que espere seis meses: revisa cada operación por su contexto completo (propiedad, plan y estrategia de salida), no solo por una casilla de aprobación automática, y eso abre la puerta a inversores primerizos y a quienes cargan un historial de crédito imperfecto.

Si busca financiar la adquisición o renovación de un multifamiliar, los programas de préstamo de Mayday incluyen opciones DSCR, fix-and-flip, privado y ground-up construction, con cobertura en los 50 estados y atención bilingüe en inglés y español. Para propiedades de renta que califican mejor por flujo de caja que por ingresos personales, la línea de préstamos DSCR suele ser el punto de partida más directo.
El siguiente paso es concreto: reúna su rent roll, su T12 y los documentos de su LLC, y solicite una evaluación preliminar para saber en cuestión de días qué estructura de préstamo encaja con su operación.
Recursos para profundizar
Consulte los préstamos directos del USDA para proyectos rurales, las garantías Section 538 para deuda garantizada, y la guía técnica de préstamos para apartamentos para el detalle de suscripción comercial.
Fuentes
- Garantías de préstamos para viviendas multifamiliares
- Guía de préstamos para edificios de apartamentos (5+ unidades)
Preguntas frecuentes
¿Qué préstamos existen para remodelar una propiedad multifamiliar?
Depende del tamaño: en una a cuatro unidades, algunos programas FHA permiten incluir el costo de renovación en el préstamo principal. En cinco o más unidades, o cuando la propiedad no califica aún para deuda convencional, un préstamo privado o fix-and-flip suele cubrir la compra y la renovación en una sola operación.
¿Cuánto ingreso necesito para calificar a un préstamo de 500.000 dólares?
En un préstamo DSCR para propiedades de cinco o más unidades, lo que importa no es su ingreso personal sino que el NOI de la propiedad cubra el servicio de deuda con un DSCR de al menos 1,0.
¿Cuál sería el pago mensual de una casa de 200.000 dólares?
El pago mensual depende de la tasa de interés, el plazo y el monto del pago inicial, factores que cambian con cada prestamista y cada momento del mercado.
¿Qué tipos de préstamos hipotecarios existen en Estados Unidos?
Los principales son convencionales, FHA/HUD (para uno a cuatro unidades con ocupación del propietario), agency y CMBS para edificios grandes, préstamos bridge para operaciones de transición, DSCR basados en flujo de caja, y préstamos privados como los de Mayday para casos que no encajan en los criterios rígidos de la banca tradicional.
¿Cuándo conviene un préstamo privado en lugar de uno bancario?
Cuando necesita cerrar rápido, su historial de crédito no cumple los criterios convencionales, o la propiedad requiere capital de renovación antes de calificar para deuda tradicional. Programas como los de Mayday Private Capital están diseñados precisamente para esos escenarios.