
Un préstamo para terreno privado es la opción correcta cuando necesitas cerrar en días, no en meses, y el prestamista está dispuesto a evaluar el lote y tu plan de salida antes que tu historial de crédito. Estas operaciones suelen cerrar en 7 a 21 días frente a los 45 a 90 días de un banco. Existen empresas que trabajan con este tipo de financiamiento en múltiples estados, ofreciendo revisión preliminar rápida, soporte bilingüe y herramientas como una checklist DSCR diseñada para acelerar la aprobación.
En resumen:
- Los préstamos privados para terreno cierran en 7 a 21 días, mucho más rápido que los 45 a 90 días típicos de un banco tradicional.
- La tasa de interés en financiamiento de deuda privada oscila entre 9 % y 14 % anual, con puntos de originación que varían entre 1 % y 3 %.
- La evaluación del prestamista prioriza el contrato de compra firmado, comparables recientes y un plan de salida documentado, no el historial crediticio personal.
- Es fundamental contar con toda la documentación preparada en un solo paquete para acelerar la aprobación, incluyendo título, comparables y permisos.
- La autorización y cierre se ven afectados por condiciones operativas, como gravámenes sin resolver, permisos pendientes o problemas en la zonificación del terreno.
Tabla de contenidos
- Qué es un préstamo para terreno y cómo funciona en la práctica
- Qué revisan los prestamistas privados antes de aprobar tu solicitud
- Cuánto cuesta realmente un préstamo privado para terreno
- Cuánto tarda el proceso, de la solicitud al cierre
- Qué documentos necesitas: checklist DSCR y de terreno
- Cómo armar una solicitud que se apruebe rápido
- Requisitos legales y normativos que varían por estado y municipio
- Riesgos comunes en préstamos de terreno y cómo reducirlos
- Alternativas al préstamo privado para financiar terreno
- Cómo el tipo de terreno cambia las condiciones del préstamo
- Impuestos y costos adicionales que no aparecen en el término sheet
- Desarrolladores vs inversionistas particulares: qué cambia en la solicitud
- Perspectiva del originador: por qué revisamos el contexto completo del trato
- Cómo solicitar tu préstamo para terreno con Mayday Private Capital
- Fuentes
- Preguntas frecuentes
Qué es un préstamo para terreno y cómo funciona en la práctica
Antes de seguir, conviene aclarar de qué hablamos aquí. Un préstamo para terreno, en este contexto, no es la hipoteca tradicional que un banco ofrece a un comprador particular para adquirir un lote residencial a 20 o 30 años. Hablamos de financiamiento de capital privado dirigido a inversores y desarrolladores: dinero para comprar el terreno y, en muchos casos, para financiar la construcción desde cero o el desarrollo horizontal (calles, servicios, nivelación).
Estas operaciones se estructuran de dos formas principales. La primera es deuda privada: un préstamo a corto plazo con interés y puntos de originación, donde tú conservas toda la propiedad y el potencial de ganancia. La segunda es equity, una especie de sociedad temporal (joint venture) donde el capital cubre la adquisición a cambio de una parte de las ganancias futuras.
El underwriting parcel driven analiza primero el activo, no al prestatario: comparables de venta recientes, el commitment de título y un plan de salida creíble. Esto cambia por completo la conversación frente a la banca tradicional.
- Deuda privada: conservas el 100 % del upside, pero pagas interés mensual y puntos.
- Equity: cero pago mensual de interés, pero cedes una parte del beneficio final.
- Híbridos: algunos prestamistas ajustan la estructura según el hold period esperado.
Si tu objetivo es retener el máximo control y tienes liquidez para servicio de deuda, la deuda privada suele ser más eficiente. Si priorizas preservar caja durante el proceso de entitlements o desarrollo, un socio de equity reduce el riesgo mensual a cambio de una porción del resultado.
Qué revisan los prestamistas privados antes de aprobar tu solicitud
Un prestamista privado no evalúa tu perfil de crédito con la misma lupa que un banco. Evalúa el trato. La práctica estándar en underwriting privado prioriza la viabilidad del proyecto y la experiencia del sponsor por encima del historial personal, y eso es justamente lo que permite que promotores con crédito imperfecto sigan cerrando operaciones.
Los puntos que más pesan en la decisión, en orden de importancia práctica:
- Contrato de compra firmado y title commitment preliminar. Sin un título limpio o al menos identificado, ningún prestamista serio avanza.
- Comparables recientes, idealmente entre 3 y 5 ventas dentro de un radio de 5 millas y ocurridas en los últimos 6 meses.
- Plan de salida documentado: venta directa, desarrollo y reventa, o carry-back para el comprador final.
- Características físicas y legales del terreno: acceso vial, disponibilidad de utilities, zonificación vigente, topografía y cualquier riesgo ambiental conocido.
- Experiencia del sponsor y evidencia de capacidad financiera para sostener el hold period sin depender exclusivamente del préstamo.
- Licencias del originador vigentes en el estado donde se ubica el terreno, algo que conviene confirmar antes de firmar cualquier término.
Consejo profesional: Reúne el título, los comparables y el plan de salida en un solo paquete antes de contactar a un prestamista. Las operaciones que llegan desordenadas, con documentos sueltos por correo, casi siempre tardan el doble en aprobarse.
Cuánto cuesta realmente un préstamo privado para terreno
Los rangos de interés para deuda privada en terrenos suelen moverse entre 9 % y 14 % anual, dependiendo del perfil del sponsor y la calidad del colateral. Para préstamos de adquisición y desarrollo (A&D), las tasas reportadas van de 7 % a 14 % según el tipo de prestamista y el riesgo específico del proyecto. A eso se suman puntos de originación, que típicamente representan entre 1 % y 3 % del monto prestado, y cargos de holding que se acumulan mientras dure el préstamo.
En estructuras de equity, el profit split más común oscila entre 20 % y 40 % para el capital, dejando el resto para el sponsor que ejecuta el plan.
Frente a eso, el mismo trato con un banco tradicional podría tardar 60 días adicionales solo en aprobación, tiempo que en un mercado competitivo puede costar la operación completa.
- El tamaño del préstamo influye directamente en el precio: montos menores suelen pagar tasas relativas más altas.
- Un terreno con liquidez comprobada (varios compradores potenciales) reduce el riesgo percibido y, con ello, el costo del capital.
- Hold periods más largos casi siempre elevan el costo total, incluso si la tasa nominal no cambia.
Cuánto tarda el proceso, de la solicitud al cierre
La diferencia de tiempo entre capital privado y banca es la razón por la que muchos inversores eligen esta vía incluso cuando podrían calificar para un banco. Los préstamos privados para terreno cierran típicamente en 7 a 21 días, mientras que un banco tradicional necesita entre 45 y 90 días para el mismo tipo de operación.
El proceso avanza en cuatro etapas claras:
- Pre-evaluación, donde el prestamista revisa el contrato de compra y una comparación rápida de mercado.
- Term sheet, con las condiciones propuestas de tasa, puntos y estructura.
- Due diligence, que incluye título, comparables detallados y verificación de entitlements si aplica.
- Cierre y desembolso, a veces fraccionado en draws cuando el préstamo incluye desarrollo por hitos.
Los cuellos de botella más comunes no son financieros: son operativos. Un título con gravámenes sin resolver, permisos municipales pendientes o la lentitud de un tercero (notario, agrimensor, ayuntamiento) pueden estirar el cronograma varias semanas. Adelantar esas verificaciones antes de solicitar el préstamo es lo que separa un cierre en 10 días de uno en 30.
Qué documentos necesitas: checklist DSCR y de terreno
Una solicitud bien organizada es la diferencia entre una revisión preliminar rápida y semanas de correos pidiendo información faltante. Para préstamos de terreno, la documentación mínima incluye:
- Contrato de compra firmado y title commitment preliminar.
- De 3 a 5 comparables de venta con análisis breve del mercado local.
- Plan de salida por escrito, con cronograma estimado de venta o desarrollo.
- Estatus de permisos o entitlements, si el terreno los requiere para el uso previsto.
- Documentación del sponsor: entidad legal (LLC u otra estructura), estados financieros recientes y referencias de proyectos anteriores.
Cuando el préstamo se evalúa bajo criterios DSCR (relación entre ingreso generado y servicio de deuda), la lista de requisitos cambia ligeramente porque el foco se traslada al flujo de caja proyectado del activo. Mayday Private Capital publica una lista de documentos DSCR que sirve como referencia práctica para saber exactamente qué preparar antes de solicitar.
Tener esta carpeta lista desde el primer contacto con el prestamista, en lugar de irla completando sobre la marcha, suele ahorrar entre una y dos semanas de ida y vuelta.
Cómo armar una solicitud que se apruebe rápido
La forma en que presentas la información importa casi tanto como la información misma. Un prestamista privado revisa decenas de operaciones por semana. La que llega ordenada gana tiempo de atención frente a la que llega dispersa.
- Empaqueta todo en un único PDF: contrato, title commitment, comparables y plan de salida, en ese orden.
- Explica con claridad el uso de fondos y el calendario esperado de venta o desarrollo, no solo el monto solicitado.
- Evita el error más común: enviar varias versiones del contrato o del plan de salida sin indicar cuál es la vigente.
- Sé transparente sobre el hold period real. Si esperas vender en 8 meses, dilo, no lo redondees a 6 para sonar más atractivo.
Consejo profesional: Si ya tienes contacto con compradores potenciales o un comprador final identificado para el desarrollo, incluye esa evidencia en el paquete. Reduce el riesgo percibido y suele traducirse en mejores términos de tasa.
Requisitos legales y normativos que varían por estado y municipio
No existe un marco único de "requisitos para préstamo terreno" válido en todo el país. Cada estado regula de forma distinta la actividad de originación de préstamos privados, y algunos exigen licencias específicas para prestamistas que operan con garantía inmobiliaria, incluso cuando el prestatario es una entidad comercial y no un particular.
A nivel municipal, la variable que más pesa es la zonificación. Un terreno clasificado como rústico o agrícola puede tener restricciones de uso que limitan qué tipo de desarrollo se puede financiar, mientras que un lote urbano con zonificación comercial o residencial multifamiliar abre más opciones de salida y, por tanto, más apetito del prestamista. Los entitlements (permisos de subdivisión, aprobaciones ambientales, estudios de impacto vial) también dependen del condado o municipio, y algunos prestamistas de adquisición y desarrollo solo financian terreno que ya cuenta con esas aprobaciones, según explica Yieldi sobre préstamos A&D.
Antes de firmar cualquier término sheet, conviene confirmar dos cosas: que el originador tiene licencia vigente para operar en el estado donde está el terreno, y que la zonificación actual permite el uso que planeas darle. Ignorar cualquiera de los dos puntos puede paralizar un cierre ya avanzado, incluso con el capital comprometido.
Riesgos comunes en préstamos de terreno y cómo reducirlos
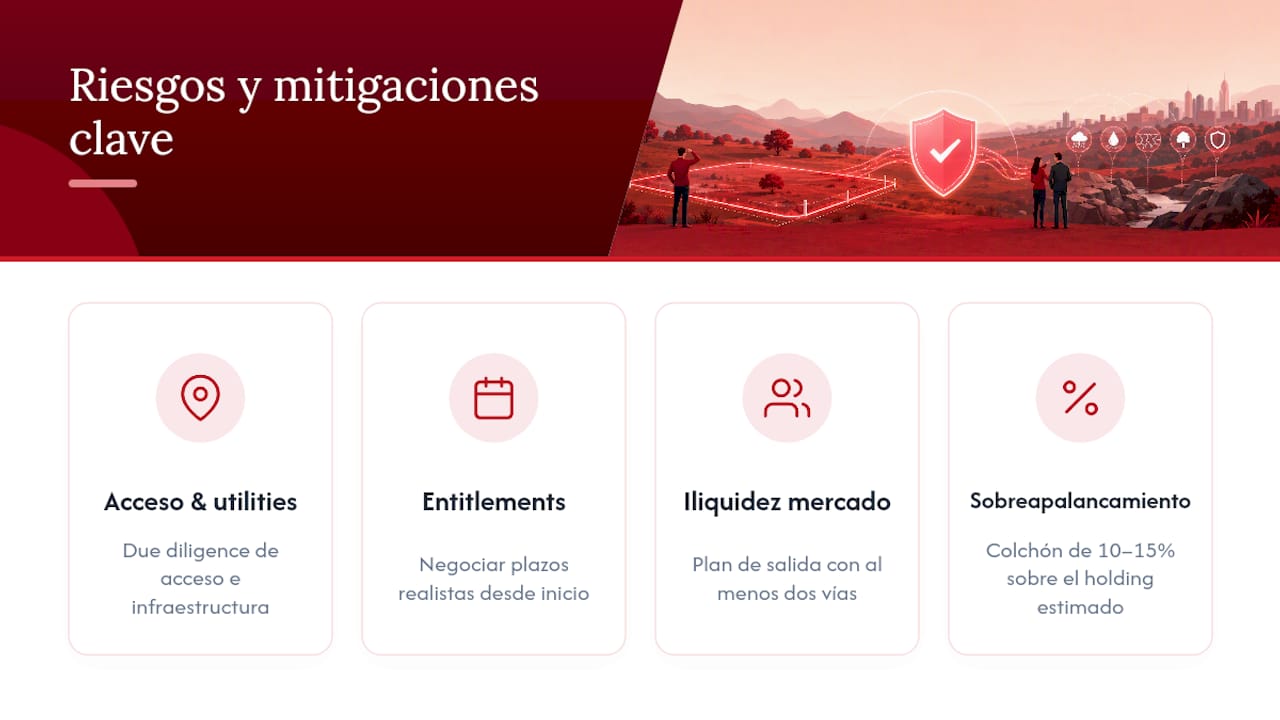
El riesgo más frecuente no es el interés que pagas. Es comprar un lote sin salida clara y descubrirlo después de cerrar el préstamo. Un terreno sin acceso vial legal, sin utilities cercanas o con restricciones ambientales no detectadas puede convertir una operación rentable en un problema de liquidez.
El segundo riesgo relevante es el de entitlements que no llegan a tiempo. Si tu plan depende de una aprobación municipal que se retrasa, el reloj del préstamo sigue corriendo y el costo de holding se acumula sin generar avance real. Mitigar esto significa negociar plazos realistas desde el inicio, no plazos optimistas que suenan bien en el term sheet.
Un tercer riesgo es la iliquidez del mercado local: pocos compradores potenciales para ese tipo de parcel específico. Esto se mitiga con un plan de salida que contemple más de una vía (venta directa y desarrollo, por ejemplo) en lugar de depender de un solo escenario.
Finalmente, está el riesgo de sobreapalancamiento: pedir el máximo disponible sin margen para imprevistos como cambios en costos de construcción o retrasos de terceros. La práctica más sana es dejar un colchón de al menos 10 a 15 % sobre el presupuesto de holding estimado, para no quedar expuesto si el cronograma se estira.
Alternativas al préstamo privado para financiar terreno
El préstamo privado no es la única vía, aunque suele ser la más rápida.
El leasing de terreno (land lease) permite controlar un lote sin comprarlo, pagando una renta periódica al propietario mientras se desarrolla o se opera sobre él. Funciona bien cuando el capital disponible es limitado, pero rara vez conviene si el objetivo es construir equity propio en el activo a largo plazo.
Las sociedades o joint ventures con otro inversor o family office permiten repartir el riesgo y el capital necesario, similar a la estructura de equity descrita antes, pero con socios que no son prestamistas institucionales sino partes interesadas en el desarrollo mismo. La ventaja es flexibilidad en los términos; la desventaja es que las decisiones ya no son unilaterales.
Las hipotecas inversas son, en la práctica, poco relevantes para este tipo de operación: están diseñadas para propietarios de vivienda que ya tienen equity acumulado y buscan liquidez, no para adquirir terreno nuevo con fines de inversión. Se mencionan aquí porque aparecen en búsquedas relacionadas, pero no resuelven la necesidad de un inversor que busca comprar o desarrollar un lote.
Cómo el tipo de terreno cambia las condiciones del préstamo
No todos los terrenos califican igual, y esto afecta tanto la aprobación como el precio del capital. Un lote rústico o raw land, sin utilities ni accesos desarrollados, se considera de mayor riesgo porque su plan de salida depende de trabajo adicional (entitlements, infraestructura) antes de generar valor. Los prestamistas suelen exigir tasas más altas o un colateral adicional para este tipo de activo.
Un terreno urbano con zonificación clara y servicios ya conectados reduce el riesgo percibido de forma notable. Aquí el underwriting se mueve más rápido porque los comparables son más abundantes y el plan de salida (venta a un constructor, desarrollo directo) es más predecible.
El terreno con permisos ya aprobados (entitled land) es el escenario más favorable para el prestatario. Al eliminar la incertidumbre regulatoria, algunos prestamistas de adquisición y desarrollo limitan su apetito exclusivamente a este tipo de activo, como señala la práctica descrita para préstamos A&D. Si tu terreno todavía no tiene entitlements, prepárate para tasas más altas, plazos más cortos o la necesidad de aportar más equity propio en la operación.
Impuestos y costos adicionales que no aparecen en el término sheet
El precio del capital es solo una parte del costo total de comprar terreno financiado. A esto se suman los costos de título y escrow, los honorarios legales de cierre y, en algunos estados, tasas de registro específicas para terrenos sin desarrollar.
Durante el hold period, el impuesto sobre la propiedad (property tax) sigue corriendo aunque el terreno esté vacío y no genere ingreso. Este costo suele subestimarse porque no aparece en la conversación inicial con el prestamista, pero se acumula mes a mes igual que el interés del préstamo.
Si el plan incluye desarrollo, hay que sumar los costos de estudios de impacto ambiental o vial que algunos municipios exigen antes de otorgar permisos, además de las tarifas de conexión a utilities cuando el terreno no las tiene. Ninguno de estos costos forma parte del monto prestado en la mayoría de los casos, así que conviene presupuestarlos por separado desde el inicio, no descubrirlos a mitad del proceso.
Desarrolladores vs inversionistas particulares: qué cambia en la solicitud
Un desarrollador con historial de proyectos previos presenta una solicitud distinta a la de un inversionista particular que compra su primer terreno. El prestamista privado evalúa al desarrollador en función de su track record: proyectos completados, plazos cumplidos y relaciones con contratistas o compradores finales. Esa experiencia puede compensar, hasta cierto punto, un proyecto más grande o complejo.
El inversionista particular sin historial extenso necesita compensar esa falta de track record con otros elementos: un plan de salida más conservador, comparables sólidos y, en algunos casos, un socio de equity o co-sponsor con experiencia comprobada. Esto no significa que el crédito imperfecto o la falta de historial descarten la operación. Significa que el paquete de documentación debe trabajar más duro para transmitir confianza.
Para portafolios más grandes, la conversación cambia otra vez: el prestamista puede evaluar la relación completa (varios activos, varias operaciones) en lugar de un solo terreno aislado, lo que en ocasiones permite negociar condiciones más favorables a escala. En cualquiera de los tres perfiles, la variable que más pesa sigue siendo la misma: qué tan claro y verificable es el plan de salida.
Perspectiva del originador: por qué revisamos el contexto completo del trato
He visto operaciones con crédito imperfecto cerrar en tiempo récord porque el plan de salida estaba impecable, y también he visto solicitudes con perfiles crediticios sólidos estancarse por semanas por un título confuso o un contrato con versiones contradictorias. La documentación bien organizada pesa más que el número en tu reporte de crédito.
El soporte bilingüe y una revisión preliminar rápida existen precisamente para eliminar esa fricción inicial, sobre todo para inversores que están entrando por primera vez a este tipo de financiamiento y no saben qué esperar del proceso.
— Angel
Cómo solicitar tu préstamo para terreno con Mayday Private Capital
Existen alternativas directas frente a la lentitud bancaria: mientras un banco puede tardar entre 45 y 90 días en resolver una solicitud, una revisión preliminar rápida puede dar claridad sobre viabilidad en días, no meses.

Los programas disponibles cubren distintos escenarios de inversión: préstamos de adquisición, fix-and-flip, DSCR y financiamiento comercial, además de opciones de construcción ground-up para quienes desarrollan desde cero. Si tu historial de crédito no es perfecto o eres nuevo en este tipo de inversión, existen programas específicos para esos casos que evalúan el contexto completo del trato, no solo un número en tu reporte crediticio.
La financiación está disponible en los 50 estados, con soporte bilingüe en inglés y español durante todo el proceso. El siguiente paso es simple: reúne tu contrato de compra, comparables y plan de salida, y solicita una revisión preliminar para saber en cuestión de días si tu operación califica y bajo qué términos.
Este artículo es información general y no sustituye el consejo de un asesor financiero cualificado. Consulte a un profesional financiero cualificado sobre su caso particular antes de actuar según este contenido.
Fuentes
- Private Money Land Loans: 14 Funders Compared for Land Investors - Land Funding Partners
- Land Development Loans: The Complete Financing Guide for Developers and Builders - Crestmont Capital
- Acquisition & Development (A&D) Hard Money Loans - Yieldi
- Two types of underwriting - Scotsman Guide
Preguntas frecuentes
¿Cuánto tarda en cerrar un préstamo privado para terreno?
Un préstamo privado para terreno suele cerrar entre 7 y 21 días si la documentación está completa desde el primer contacto. Un banco tradicional, en comparación, necesita entre 45 y 90 días para el mismo tipo de operación.
¿Puedo calificar con crédito imperfecto?
Sí. El underwriting privado evalúa principalmente la viabilidad del proyecto y la experiencia del sponsor, no solo el historial crediticio personal. Mayday Private Capital cuenta con programas específicos para inversores con retos de crédito.
¿Qué diferencia hay entre financiamiento con equity y con deuda para terreno?
Con equity, el capital cubre la adquisición a cambio de una parte de las ganancias, sin pago mensual de interés.
¿Qué documentos necesito para empezar el proceso?
Como mínimo necesitas contrato de compra firmado, title commitment preliminar, comparables recientes y un plan de salida por escrito. Para operaciones evaluadas bajo criterios DSCR, la checklist de documentos DSCR detalla exactamente qué preparar.
¿Cuánto cuesta un préstamo privado para terreno?
El costo final depende del tamaño del préstamo, la liquidez del terreno y la duración esperada del hold period.