
Si necesitas financiar una propiedad de inversión pese a un historial crediticio imperfecto, la ruta depende de tu prioridad: hard money si necesitas cerrar rápido, private money si buscas menos desembolso inicial y mejor apalancamiento. Una alternativa al financiamiento tradicional ofrece préstamos privados directos para inversores en Estados Unidos.
En resumen:
- Los préstamos con mal crédito en inversión inmobiliaria se basan en el valor del activo y no en el puntaje crediticio del inversor.
- El interés en 2026 varía entre el 9 % y el 14 % anual, más una comisión de originación de 1 a 3 puntos, dependiendo de la posición del gravamen.
- Es recomendable preparar un paquete completo con detalles de la propiedad, presupuesto y experiencia previa para acelerar la aprobación.
- La estrategia de financiamiento frecuente combina hard money en primera posición y private money como gap o financiamiento puente.
- La experiencia en proyectos previos con resultados reales compensa en la evaluación del riesgo, aún con historial de crédito imperfecto.
Tabla de contenidos
- Préstamos con mal crédito: hard money, private money y bridge loans
- Qué valoran los prestamistas privados (más allá del puntaje crediticio)
- Cómo armar una solicitud sólida con historial crediticio imperfecto
- Estructuras de capital para cerrar deals pese al crédito imperfecto
- Por qué la ejecución pesa más que el puntaje crediticio
- Financiamiento privado con Mayday: qué ofrece y cómo empezar
- Fuentes
- Preguntas frecuentes
Préstamos con mal crédito: hard money, private money y bridge loans
Cuando hablamos de préstamos con mal crédito en el terreno de la inversión inmobiliaria, no hablamos de préstamos personales ni de consumo. Hablamos de deuda garantizada por el activo, donde el puntaje crediticio pesa mucho menos que el trato en sí.
El hard money es crédito asegurado por el inmueble, con cierre en días y evaluación centrada en el valor de la propiedad y su valor futuro tras la renovación (ARV). Muchos prestamistas de este tipo ni siquiera fijan un mínimo de puntaje crediticio, porque su garantía real es el colateral y la valoración del activo, no tu historial en un buró de crédito.
El private money, en cambio, es capital relacional: individuos o pequeños fondos que prestan basándose en la relación con el inversor y en el track record del operador. Suele ofrecer mejor apalancamiento y precio cuando ya existe confianza previa, aunque el proceso de aprobación tiende a ser algo más conversacional que el de un hard money puro.
En 2026, el private money típicamente cuesta entre el 9 % y el 14 % anual más 1 a 3 points de originación, con el precio final determinado en gran parte por la posición de gravamen que ocupe el préstamo.
Cuándo usar cada uno:
- Hard money: subastas, ofertas competitivas donde ganar por velocidad de cierre importa más que el coste, o contingencias de financiación ajustadas.
- Private money: proyectos donde necesitas conservar liquidez, mayor LTV, o ya tienes una relación construida con el prestamista.
- Bridge loans: financiamiento puente entre la compra y la estabilización, típicamente antes de refinanciar a deuda permanente.
Ninguna de las tres opciones es una solución de largo plazo. Son herramientas transitorias que solo funcionan bien cuando existe un plan de salida claro desde el primer día.
Qué valoran los prestamistas privados (más allá del puntaje crediticio)
Un prestamista privado evalúa el trato, no tu historial financiero completo. Eso cambia por completo la estrategia si tu crédito no es perfecto.
Las métricas que realmente deciden la aprobación:
- LTV (loan to value): cuánto presta el prestamista respecto al valor actual del inmueble.
- LTARV (loan to after repair value): el porcentaje sobre el valor estimado tras la renovación, clave en proyectos de rehabilitación.
- LTC (loan to cost): cuánto cubre el préstamo respecto al coste total del proyecto, incluyendo adquisición y obra.
- Posición de gravamen (lien position): si el préstamo queda en primera o segunda posición determina directamente el riesgo que asume el prestamista y, por tanto, el precio.
Los prestamistas privados valoran el activo y la salida por encima de un informe crediticio. Eso significa que la documentación correcta compensa, en la práctica, un puntaje bajo.
Los documentos que aceleran cualquier aprobación son: prueba de fondos para la parte de capital propio que aportas, estados bancarios de los últimos meses, el contrato de compraventa, un scope of work detallado si hay renovación, comparables de la zona y, en propiedades de alquiler, los rent rolls actuales.
Demostrar experiencia también pesa. Un paquete con tres o cuatro proyectos previos, con números reales de compra, reforma y venta o refinanciamiento, cambia la percepción de riesgo del prestamista de forma notable.
Consejo profesional: no esperes a que el prestamista te pida el paquete de proyectos anteriores. Llévalo preparado desde la primera llamada: es la señal más rápida de que sabes ejecutar, incluso con un crédito imperfecto.
Cómo armar una solicitud sólida con historial crediticio imperfecto
Un paquete de inversión bien armado hace el trabajo que tu puntaje crediticio no puede hacer. La estructura mínima que espera cualquier prestamista privado serio:
- Resumen ejecutivo del trato: dirección, tipo de propiedad, precio de compra y estrategia.
- Presupuesto detallado de renovación, línea por línea, no una cifra global.
- Comparables de venta o alquiler que respalden el valor proyectado.
- Cronograma con fecha estimada de salida: venta, refinanciamiento o estabilización como alquiler.
- Documentación financiera: estados bancarios recientes, prueba de fondos y contratos de proyectos anteriores si los tienes.
Muchos inversores con mal crédito llegan con expectativas de LTV desalineadas con la realidad del mercado, sin reservas de contingencia visibles en el presupuesto, o sin una estrategia de salida clara más allá de "vender cuando esté listo". Corregir estos tres puntos antes de presentar la solicitud reduce drásticamente el tiempo de revisión.
La posición de gravamen influye directamente en el coste: un préstamo en segunda posición cobra más porque ese prestamista asume la primera pérdida si el trato se complica. Entender esto antes de negociar te ayuda a anticipar el precio real de la estructura, en lugar de sorprenderte al recibir los términos.
Prepararte para presentar tu contexto de crédito de forma ordenada, con explicaciones breves sobre situaciones pasadas y evidencia de estabilidad actual, suele acelerar la conversación con cualquier prestamista privado.
Estructuras de capital para cerrar deals pese al crédito imperfecto
Los inversores con más experiencia rara vez dependen de un solo prestamista. Combinan estructuras para cubrir tanto la compra como la reforma sin agotar su liquidez.
- Dos niveles de deuda: hard money en primera posición, cubriendo aproximadamente entre el 65 % y el 80 % del valor, y private money en segunda posición como gap funding para el resto de la compra y parte de la reforma.
- Equity partners: un socio capitalista aporta el efectivo a cambio de un porcentaje de la ganancia, útil cuando el crédito personal limita el acceso a deuda tradicional.
- Mezzanine y seller financing: capital intermedio o financiamiento directo del vendedor, especialmente en operaciones donde el vendedor tiene flexibilidad para negociar plazos.
- Capital puente hacia DSCR: usar deuda privada de corto plazo mientras la propiedad se estabiliza y genera flujo de renta suficiente para calificar a un préstamo DSCR o convencional.
La combinación de dos prestamistas implica más coste total, porque el segundo nivel siempre paga la prima de riesgo de la posición subordinada. Pero también reduce la cantidad de capital propio que necesitas aportar de tu bolsillo.
Consejo profesional: define la fecha de refinanciamiento o venta antes de firmar el primer préstamo, no después. Un exit plan tardío es la causa número uno de que un proyecto financiado con deuda privada se alargue más de lo previsto.
Por qué la ejecución pesa más que el puntaje crediticio
Un prestamista privado no está comprando tu historial. Está comprando la probabilidad de que ejecutes el proyecto y le devuelvas el capital en el plazo pactado. Documentar tres o cuatro proyectos anteriores con resultados reales compensa, en la práctica, lo que un puntaje bajo resta en una hoja de cálculo.
Esa es la lógica detrás del enfoque de Mayday Private Capital: revisar cada trato en su contexto, entendiendo la estrategia y la experiencia del inversor, en lugar de aplicar un filtro automático de crédito. Para inversores con historial imperfecto pero con un plan sólido y colateral real, esa diferencia de enfoque suele ser la que abre la puerta.
— Angel
Financiamiento privado con Mayday: qué ofrece y cómo empezar
Mayday Private Capital es la alternativa a la banca tradicional para inversores con historial crediticio imperfecto: revisión preliminar rápida y una conversación directa sobre tu propiedad y tu estrategia, en lugar de un filtro automático de crédito.
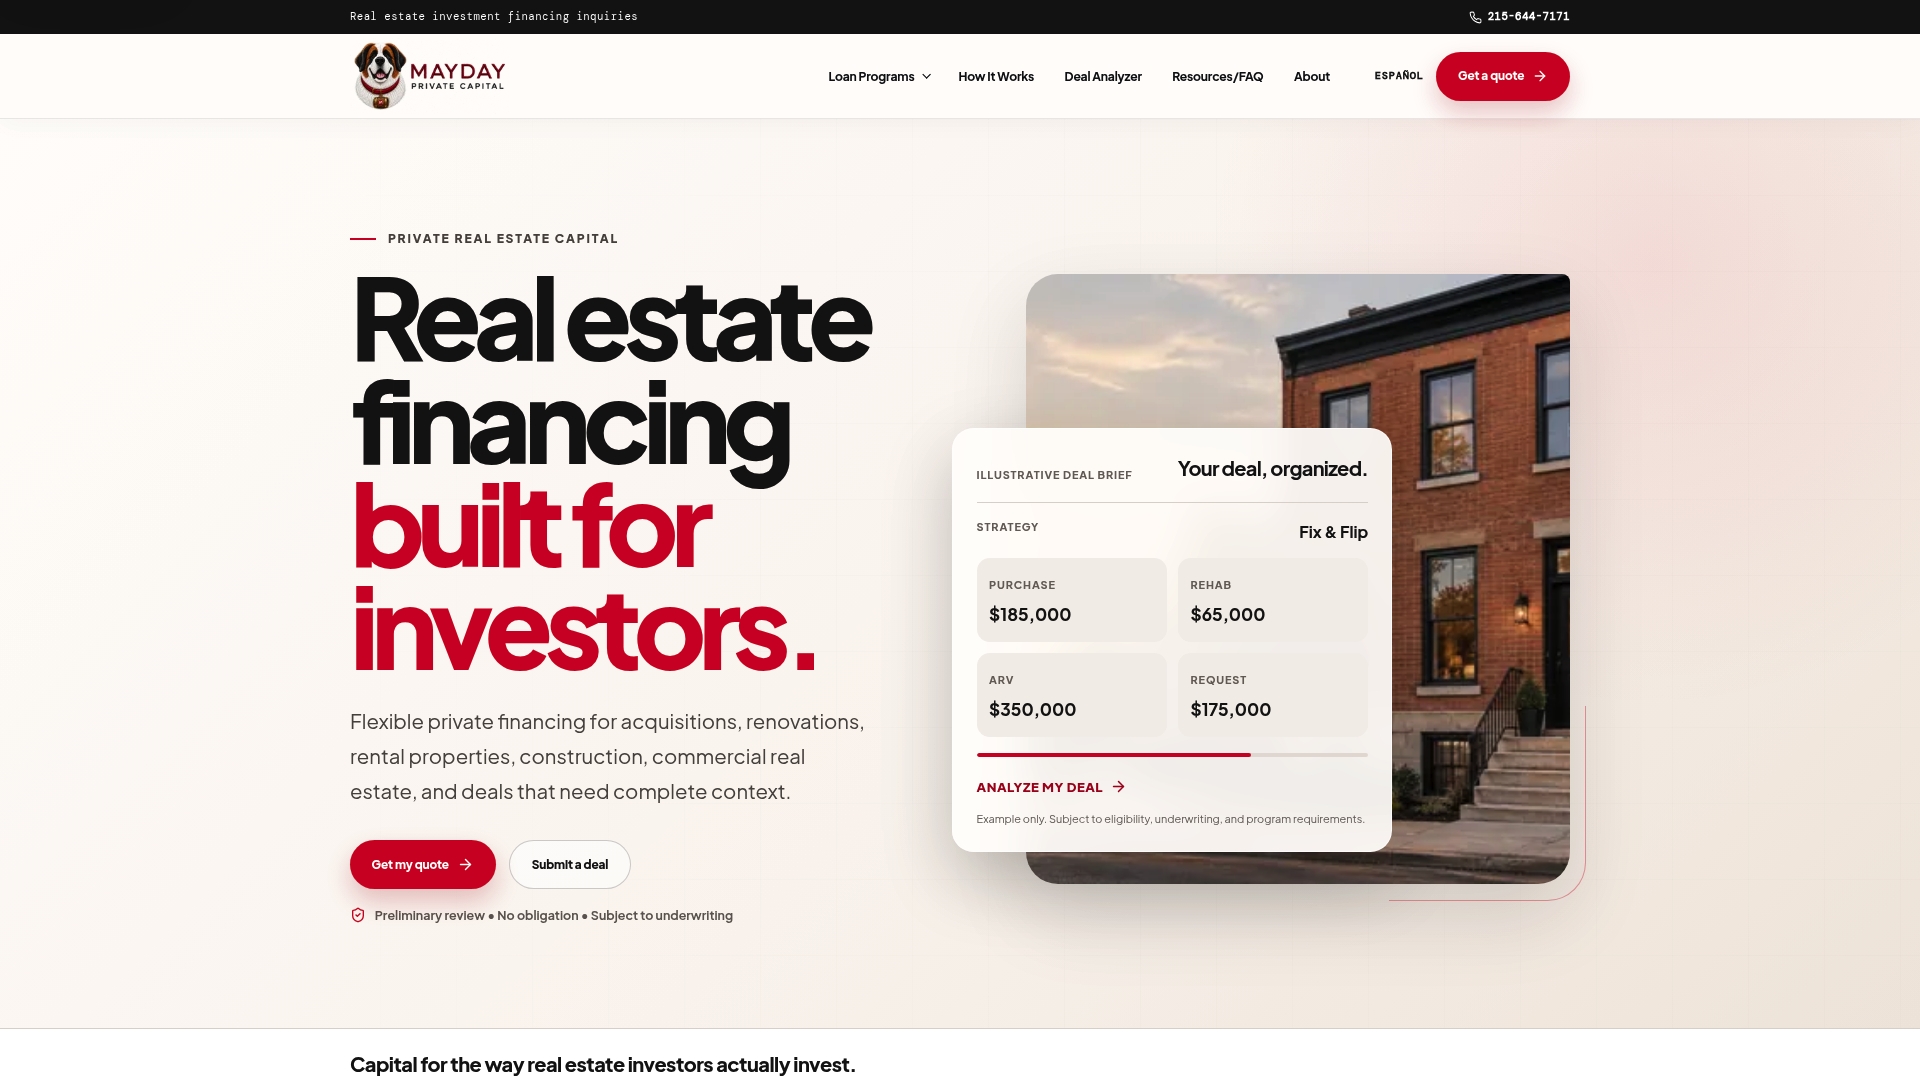
Mayday financia adquisiciones, renovaciones, proyectos de fix-and-flip, propiedades en alquiler bajo estructura DSCR y construcción, con cobertura en los 50 estados. El proceso inicia con una revisión preliminar que evalúa el trato en conjunto y qué documentación se requiere para continuar.
Si tu historial no es perfecto pero el trato tiene sentido, revisa los programas de préstamo diseñados para inversores con retos de crédito o inicia tu solicitud directamente desde la página de contacto. El soporte bilingüe en inglés y español facilita la conversación desde el primer contacto.
Fuentes
Consulta RefiGuide, Real Estate Skills y Baseline para profundizar en tasas, métricas y documentación. La lista de documentos DSCR de Mayday complementa la preparación de tu paquete.
- Private Money vs. Hard Money Loans in 2026 | RefiGuide
- Private Money Lending: How It Works & What It Costs (2026)
- What Is Private Lending? A Complete Guide for Real Estate Investors | Baseline
Preguntas frecuentes
¿Puedo obtener financiamiento de inversión con mal crédito?
Sí. Los prestamistas privados y de hard money evalúan principalmente el valor del inmueble, el ARV y tu experiencia como operador, no solo tu puntaje crediticio.
¿Cuál es más rápido, hard money o private money?
El hard money suele cerrar en días porque la aprobación depende del activo, mientras que el private money implica una negociación más relacional que puede tomar algo más de tiempo.
¿Cuánto cuesta un préstamo privado en 2026?
Los rangos típicos van del 9 % al 14 % anual más 1 a 3 points, con el precio final influido por la posición de gravamen del préstamo.
¿Qué documentos necesito si mi crédito no es perfecto?
Prueba de fondos, estados bancarios, contrato de compraventa, presupuesto de reforma, comparables y un historial de proyectos anteriores ejecutados con éxito.
¿Mayday Private Capital trabaja con inversores con historial crediticio imperfecto?
Sí, Mayday Private Capital revisa cada solicitud en función del trato, la experiencia del inversor y la estrategia de salida, no únicamente del puntaje crediticio.