
Sí, refinanciar con DSCR tiene sentido cuando el NOI de la propiedad y el LTV resultante permiten cerrar con un DSCR de al menos 1,10, la nueva tasa no destruye el flujo de caja mensual y el capital retirado se destina a algo que genera más retorno que el costo del préstamo. Si alguna de esas tres piezas falla (DSCR ajustado, LTV en el límite o diferencial de tasa desfavorable), conviene esperar o explorar otras estructuras antes de firmar. Una revisión individualizada ayuda a confirmar si el número cierra antes de comprometerse.
En resumen:
- Un refinanciamiento DSCR solo es recomendable si el DSCR resulta ser al menos 1,10, el LTV no excede el 75 % y la tasa no reduce demasiado el flujo de caja mensual.
- La diferencia principal entre rate-term y cash-out radica en que solo el cash-out permite retirar capital adicional, requiriendo un análisis más conservador del valor de tasación y tasas ligeramente más altas.
- El cálculo del DSCR se basa en dividir el ingreso operativo neto anual entre el servicio anual de la deuda, recomendándose siempre explorar diferentes tasas para obtener un margen de seguridad.
- Las tasas de refinanciamiento DSCR están relacionadas con la curva de rendimiento del Tesoro estadounidense y conviene pedir cotizaciones detalladas incluyendo fees, puntos de descuento y primas por cash-out.
- La aprobación del cash-out está limitada por un LTV máximo cercano al 75 %, que puede variar según el perfil del inversor y la tasación; una tasación menor puede reducir significativamente la cantidad de efectivo disponible.
Tabla de contenidos
- Qué es un refinanciamiento DSCR y en qué se diferencia el cash‑out del rate‑term
- Cómo calcular el DSCR paso a paso
- Tasas y primas: cómo comparar ofertas de refinanciamiento DSCR
- LTV y efectivo disponible: límites prácticos y sensibilidad al appraisal
- Seasoning y financiamiento retrasado: la clave para el BRRRR
- Beneficios y riesgos que hay que modelar antes de firmar
- Cómo preparar la solicitud: documentos, calendario y pasos
- Casos numéricos: BRRRR, consolidación y reinversión
- Recursos de Mayday Private Capital para modelar tu refinanciamiento
- Impacto fiscal del refinanciamiento DSCR
- Perspectiva del autor: reglas rápidas para decidir
- Cómo empezar una revisión de refinanciamiento DSCR con Mayday
- Fuentes
- Preguntas frecuentes
Qué es un refinanciamiento DSCR y en qué se diferencia el cash‑out del rate‑term
Un préstamo DSCR sustituye la hipoteca de una propiedad de renta usando el ingreso que genera el propio inmueble como criterio de aprobación, no el salario o la declaración de impuestos del inversionista. El prestamista mira el ratio de cobertura del servicio de la deuda (DSCR) en lugar de pedir un formulario W‑2 o dos años de declaraciones ante el IRS, algo que sí exigen la mayoría de las hipotecas convencionales.
Esa diferencia es la razón por la que tantos inversionistas con varias propiedades, LLCs o ingresos difíciles de documentar recurren a este tipo de financiamiento. El tratamiento fiscal de las rentas que exige el IRS en el Schedule E no siempre refleja el flujo de caja real de un portafolio en crecimiento, y los prestamistas DSCR lo saben.
Dentro del refinanciamiento DSCR existen dos caminos con lógicas distintas:
- Rate‑term: sustituye el préstamo actual por uno con mejores condiciones (tasa más baja, plazo distinto) sin sacar efectivo adicional. El appraisal suele ser menos crítico porque el monto del nuevo préstamo apenas supera el saldo pendiente.
- Cash‑out: retira capital acumulado en la propiedad por encima del saldo actual. Exige un LTV más conservador, una tasa algo más alta y un appraisal que soporte el valor que se necesita para justificar el retiro.
El cash‑out es la opción que interesa a quien busca liquidez para comprar otra propiedad, financiar una rehabilitación o consolidar deuda cara. El rate‑term interesa a quien solo quiere mejorar el costo del préstamo existente.
Cómo calcular el DSCR paso a paso
La fórmula es simple: DSCR = ingreso operativo neto (NOI) ÷ servicio anual de la deuda. Un DSCR de 1,25 significa que la propiedad genera un 25 % más de ingreso del necesario para cubrir el pago del préstamo; por debajo de 1,00 la propiedad no se paga sola.
El NOI no es la renta bruta. Se calcula así:
- Suma el ingreso bruto por renta anual, incluyendo unidades adicionales si las hay.
- Resta la vacancia estimada (normalmente entre el 5 % y el 8 % del ingreso bruto, según el mercado).
- Resta los gastos operativos: gestión, impuestos a la propiedad, seguro, mantenimiento y reservas para reparaciones.
- El resultado es el NOI anual.
Para el servicio de la deuda, toma el pago mensual estimado (capital, interés, impuestos y seguro si aplica) y multiplícalo por doce. Si una propiedad genera un NOI de 24.000 $ al año y el pago anual del préstamo es de 20.000 $, el DSCR es 1,20.
Consejo profesional: antes de aplicar, corre el mismo escenario con tres tasas distintas (la actual del mercado, una un punto por encima y una un punto por debajo) usando la calculadora DSCR de Mayday. Verás de inmediato cuánto margen tienes antes de que el DSCR caiga por debajo de 1,00.
Tasas y primas: cómo comparar ofertas de refinanciamiento DSCR
Las tasas de los préstamos DSCR se mueven con la curva de rendimientos del Tesoro estadounidense, que sirve de referencia base para el precio de casi todo el crédito hipotecario del país. Cuando las tasas del Treasury suben, los prestamistas DSCR ajustan sus hojas de precios en cuestión de días.
Un análisis de mercado reciente situó una banda orientativa de tasas DSCR para operaciones de refinanciamiento, con el extremo alto reservado a cash‑out con LTV agresivo o propiedades con DSCR ajustado. Esa banda cambia con el tiempo, así que trátala como punto de referencia, no como cotización final.
Al comparar ofertas, no te quedes solo con la tasa nominal. Pide a cada prestamista:
- El Loan Estimate completo, que desglosa fees de origen, tasación y cierre.
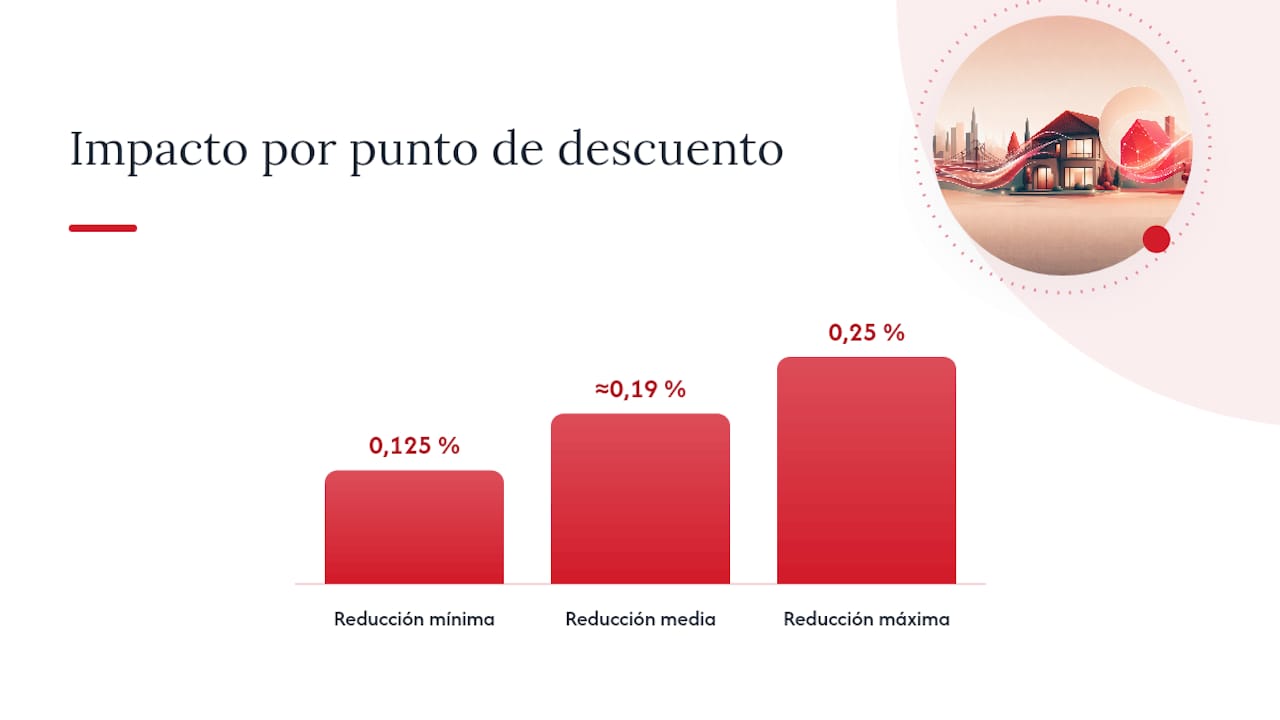
- El efecto exacto de los puntos de descuento sobre la tasa (cada punto suele bajar la tasa entre 0,125 % y 0,25 %, pero varía por prestamista).
- Si ofrecen créditos del prestamista a cambio de una tasa más alta, útil si necesitas reducir el efectivo al cierre.
- La prima específica por cash‑out frente a rate‑term, que puede añadir una cantidad moderada a la tasa base.
El CFPB explica con detalle cómo funcionan los puntos de descuento y los créditos del prestamista, y esa guía es útil para no confundirse cuando dos ofertas parecen similares en tasa pero difieren mucho en costos de cierre. El Loan Estimate mismo está estandarizado por el CFPB precisamente para que puedas comparar cifra por cifra entre prestamistas.
Antes de aceptar cualquier oferta, conviene verificar que el originador esté registrado en el sistema NMLS de acceso al consumidor, donde se puede confirmar la licencia de la entidad en tu estado.
LTV y efectivo disponible: límites prácticos y sensibilidad al appraisal
El LTV típico para cash‑out DSCR se sitúa en límites que suelen estar en torno a dos tercios y tres cuartos del valor tasado, aunque algunos prestamistas extienden a un rango mayor en archivos de perfil alto: DSCR sólido, historial crediticio limpio y propiedad en buen estado. Fuera de esos casos, el 70 % al 75 % es el techo realista.
Para estimar el efectivo neto disponible, sigue este orden:
- Multiplica el valor tasado por el LTV máximo permitido (por ejemplo, 400.000 $ × 0,75 = 300.000 $).
- Resta el saldo pendiente del préstamo actual.
- Resta los costos de cierre estimados (origen, tasación, título, registro), que suelen rondar entre el 2 % y el 5 % del monto del nuevo préstamo.
- El resultado es el efectivo neto que recibirás al cierre.
Aquí está la parte que sorprende a muchos inversionistas: el appraisal decide casi todo. Si esperabas una tasación de 400.000 $ pero el appraiser reporta 370.000 $, el efectivo disponible baja de forma desproporcionada porque el LTV se aplica sobre un valor menor y los costos fijos de cierre no cambian. Una diferencia de tasación del 7,5 % puede reducir el efectivo neto en 15.000 $ o más una vez que restas el saldo pendiente y los costos fijos.
Seasoning y financiamiento retrasado: la clave para el BRRRR
La mayoría de los prestamistas DSCR exigen un periodo de seasoning (tiempo de titularidad) antes de permitir un cash‑out basado en el valor actual, que varían según prestamista y tipo de propiedad.
Para quien compró en efectivo y no quiere esperar, existe la excepción de financiamiento retrasado (delayed financing), que permite refinanciar antes del periodo de seasoning estándar. El monto del nuevo préstamo se limita al menor entre el precio de compra más los costos documentados de la transacción, o un porcentaje del valor actual tasado.
- El financiamiento retrasado exige documentar el origen de los fondos usados en la compra en efectivo.
- No aplica si ya se sacó una línea de crédito o hipoteca sobre la propiedad después de la compra.
- Es la herramienta central de la estrategia BRRRR (comprar, rehabilitar, alquilar, refinanciar, repetir).
Consejo profesional: si estás rehabilitando para vender el ciclo BRRRR más rápido, coordina la solicitud de appraisal justo cuando termine la rehabilitación y ya tengas el inquilino firmado. Un contrato de alquiler activo suele fortalecer el DSCR calculado frente a una unidad vacía.
Beneficios y riesgos que hay que modelar antes de firmar
El cash‑out DSCR da acceso a liquidez sin vender el activo, permite consolidar deuda más cara en una sola cuota y financia la siguiente adquisición sin esperar ahorros. Para un inversionista con varias propiedades, esa capacidad de reciclar capital es la diferencia entre crecer despacio o crecer con método.
Pero cada beneficio tiene su contraparte que conviene modelar con números reales, no con intuición:
- La prima de tasa del cash‑out reduce el margen de flujo de caja mensual comparado con un rate‑term.
- Un reset del periodo de penalización por pago anticipado (prepayment penalty) puede atarte a la propiedad más tiempo del que planeabas.
- Una vacancia inesperada golpea el DSCR con más fuerza cuando el préstamo ya está cerca del mínimo aceptado.
- Un appraisal por debajo de lo esperado reduce el efectivo disponible sin previo aviso.
Antes de firmar, corre cada escenario en una hoja de cálculo o en la calculadora DSCR: DSCR con vacancia del 10 %, DSCR con la tasa más alta cotizada y efectivo neto con un appraisal un 10 % por debajo de tu estimación.
Cómo preparar la solicitud: documentos, calendario y pasos
Un expediente ordenado acelera el proceso más que cualquier otra cosa. Los prestamistas DSCR piden, como mínimo:
- Contratos de alquiler (leases) vigentes de todas las unidades.
- Estados de cuenta bancarios de los últimos dos o tres meses.
- Evidencia de reservas de efectivo, normalmente entre 3 y 6 meses de servicio de deuda.
- Facturas o comprobantes de rehabilitación si el cash‑out incluye mejoras recientes.
- Póliza de seguro vigente de la propiedad.
El calendario típico corre desde la precalificación hasta el desembolso en unas 30 a 45 días: unos días para la precalificación, una a dos semanas para el underwriting inicial, otra semana o dos para el appraisal y su revisión, y el resto para el cierre. Tener el expediente de documentos completo desde el primer día evita las idas y vueltas que más alargan el proceso.
Casos numéricos: BRRRR, consolidación y reinversión
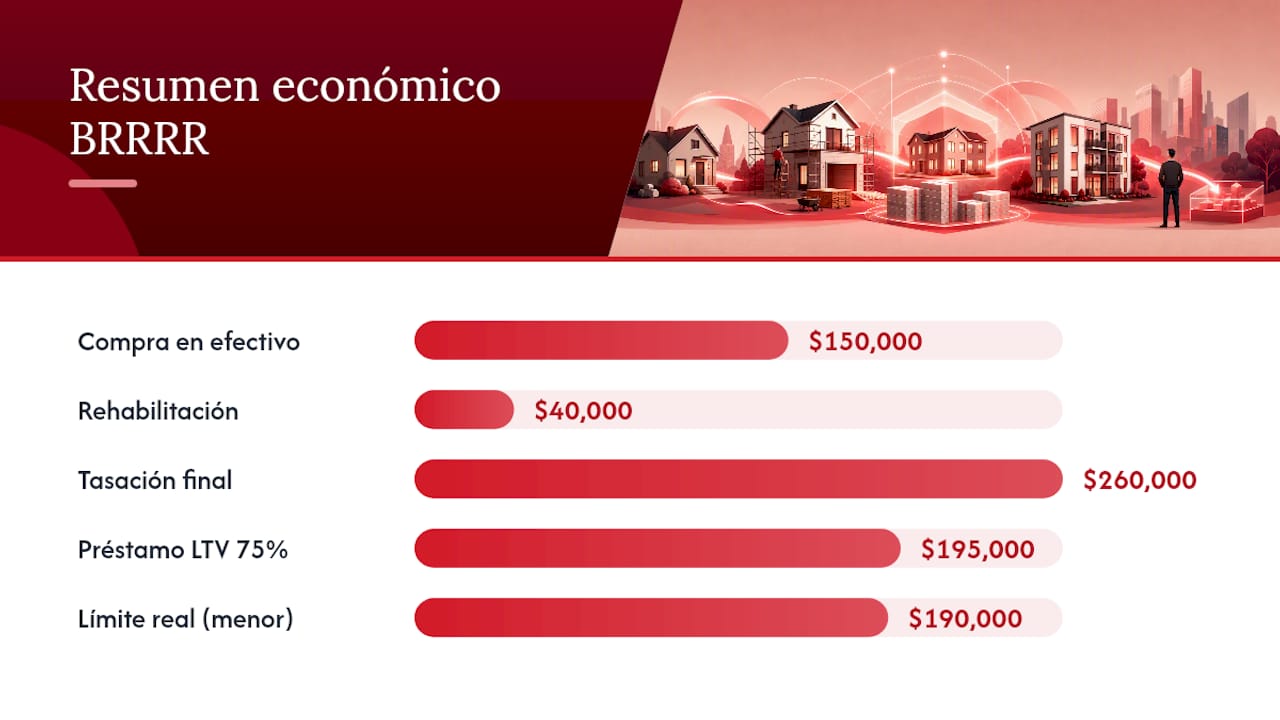
Caso BRRRR: un inversionista compra una propiedad en efectivo por 150.000 $, invierte 40.000 $ en rehabilitación y logra una tasación final de 260.000 $. Con financiamiento retrasado y un LTV del 75 %, el préstamo máximo sería 195.000 $, pero el límite real es el menor entre eso y el precio de compra más costos documentados (190.000 $). El inversionista recupera casi todo el capital invertido y mantiene la propiedad generando renta.
Caso reinversión: un inversionista con DSCR de 1,35 en una propiedad totalmente estabilizada retira capital para el pago inicial de la siguiente compra, replicando el ciclo.
Recursos de Mayday Private Capital para modelar tu refinanciamiento
Una revisión personalizada de cada operación considera propiedad, plan de negocio, experiencia del inversionista y estrategia de salida, no solo un expediente automatizado. El soporte bilingüe en inglés y español está disponible durante todo el proceso.
- Modela tu escenario con la calculadora DSCR antes de solicitar.
- Revisa la lista completa de documentos requeridos para llegar preparado.
- Consulta los programas de préstamo disponibles para inversionistas nuevos o con crédito imperfecto.
Impacto fiscal del refinanciamiento DSCR
Refinanciar no genera un evento fiscal por sí mismo: el efectivo retirado en un cash‑out no se declara como ingreso porque es deuda, no ganancia. Lo que sí cambia son las deducciones relacionadas con el préstamo.
Los puntos de descuento y ciertos costos de cierre en un refinanciamiento normalmente se amortizan a lo largo de la vida del nuevo préstamo en lugar de deducirse de golpe el mismo año, a diferencia de lo que ocurre en una compra. El interés hipotecario sobre la propiedad de renta sigue siendo deducible como gasto operativo, y se reporta según las instrucciones del IRS para el Schedule E, que detalla qué ingresos y gastos de propiedades de alquiler entran en el cálculo.
Esta es un área donde conviene confirmar el tratamiento específico con un contador familiarizado con bienes raíces antes de presentar la declaración, porque una mala clasificación entre gasto deducible y capital a depreciar puede costar caro en una auditoría.
Perspectiva del autor: reglas rápidas para decidir
La regla que más ignoran los inversionistas nuevos no es sobre tasa, es sobre horizonte: un cash‑out con prima de tasa alta solo compensa si planeas quedarte con la propiedad el tiempo suficiente para que el capital reinvertido supere ese costo extra acumulado. Si tu DSCR proyectado queda justo en 1,00 o por debajo, no firmes esperando que la renta suba después; espera a que suba primero.
La señal más clara de que no es el momento es cuando tienes que forzar los números de vacancia o gastos para que el DSCR llegue al mínimo exigido. Modela siempre el peor escenario, no el más probable.
— Angel
Cómo empezar una revisión de refinanciamiento DSCR con Mayday
A diferencia de un banco tradicional que procesa tu solicitud contra una lista rígida de casillas, Mayday Private Capital revisa el contexto completo de tu operación antes de decir si sí o si no: la propiedad, tu plan y tu estrategia de salida.
Eso importa especialmente si tu DSCR está en el límite, si tienes historial crediticio imperfecto o si eres nuevo en el negocio y un prestamista convencional ya te dijo que no. Mayday ofrece revisión preliminar rápida y soporte bilingüe en inglés y español durante todo el proceso, algo poco común entre prestamistas privados.
Entre los programas de préstamo disponibles están los préstamos DSCR para propiedades de renta, financiamiento fix and flip, préstamos de dinero privado y crédito comercial. Antes de aplicar, corre tu escenario en la calculadora DSCR para ver si tu operación cierra con los números actuales, y luego solicita una revisión preliminar para confirmarlo con el equipo.
Fuentes
- About Schedule E (Form 1040), Supplemental Income and Loss
- Daily treasury yield curve rates
- How should I use lender credits and points, also called discount points?
Preguntas frecuentes
¿Qué significa la regla del 2 % al refinanciar?
Es una guía informal que sugiere refinanciar solo si la nueva tasa es al menos dos puntos porcentuales menor que la actual; en préstamos DSCR se usa menos porque el criterio real es el DSCR resultante, no un umbral fijo de diferencia de tasa.
¿Cuánto cuesta refinanciar un préstamo de 300.000 $?
Los costos de cierre suelen representar un pequeño porcentaje del monto del nuevo préstamo, dependiendo de fees de origen, tasación y título.